فوت یک شخص علاوه بر آثار حقوقی مربوط به ارث و انتقال ترکه، آثار مالیاتی مهمی نیز به همراه دارد. وراث برای انتقال و دریافت بسیاری از اموال و داراییهای متوفی باید تکالیف مقرر در قانون مالیاتهای مستقیم را رعایت کنند و حسب نوع دارایی، مالیات متعلق را بپردازند.
پیش از ورود به بسیاری از مراحل مالیاتی و تعیین تکلیف داراییهای متوفی، شناسایی وراث و دریافت گواهی انحصار وراثت اهمیت اساسی دارد. با تغییر فرآیند صدور این گواهی و الکترونیکیشدن بخش مهمی از مراحل آن، آشنایی با سامانه سهیم، نحوه مشاهده و دریافت گواهی و شیوه اعتراض به اطلاعات مندرج در آن برای وراث و وکلا ضروری است. اگر میخواهید مراحل این فرآیند را بهصورت کامل و گامبهگام بشناسید، پیشنهاد میکنیم مقاله «راهنمای انحصار وراثت از طریق سامانه سهیم» را در سایت فرنو مطالعه کنید.
مالیات بر ارث یکی از موضوعاتی است که در نقطه تلاقی حقوق ارث و حقوق مالیاتی قرار میگیرد. به همین دلیل، صرف آشنایی با قواعد تقسیم ارث در قانون مدنی برای مدیریت یک پرونده مالیات بر ارث کافی نیست. وکیل باید بتواند نوع دارایی، طبقه وراث، مأخذ ارزشگذاری، تاریخ فوت، زمان انتقال دارایی، معافیتهای قانونی و آثار تسلیم یا عدم تسلیم اظهارنامه در مهلت مقرر را بهدرستی تشخیص دهد.
در این مقاله از فرنو، مقررات مالیات بر ارث برای متوفیان از ابتدای سال ۱۳۹۵ به بعد را بررسی میکنیم و به مهمترین سؤالات درباره نرخ مالیات بر ارث، طبقات وراث، اموال مشمول، معافیتها، اظهارنامه و مراحل انتقال اموال پاسخ میدهیم.
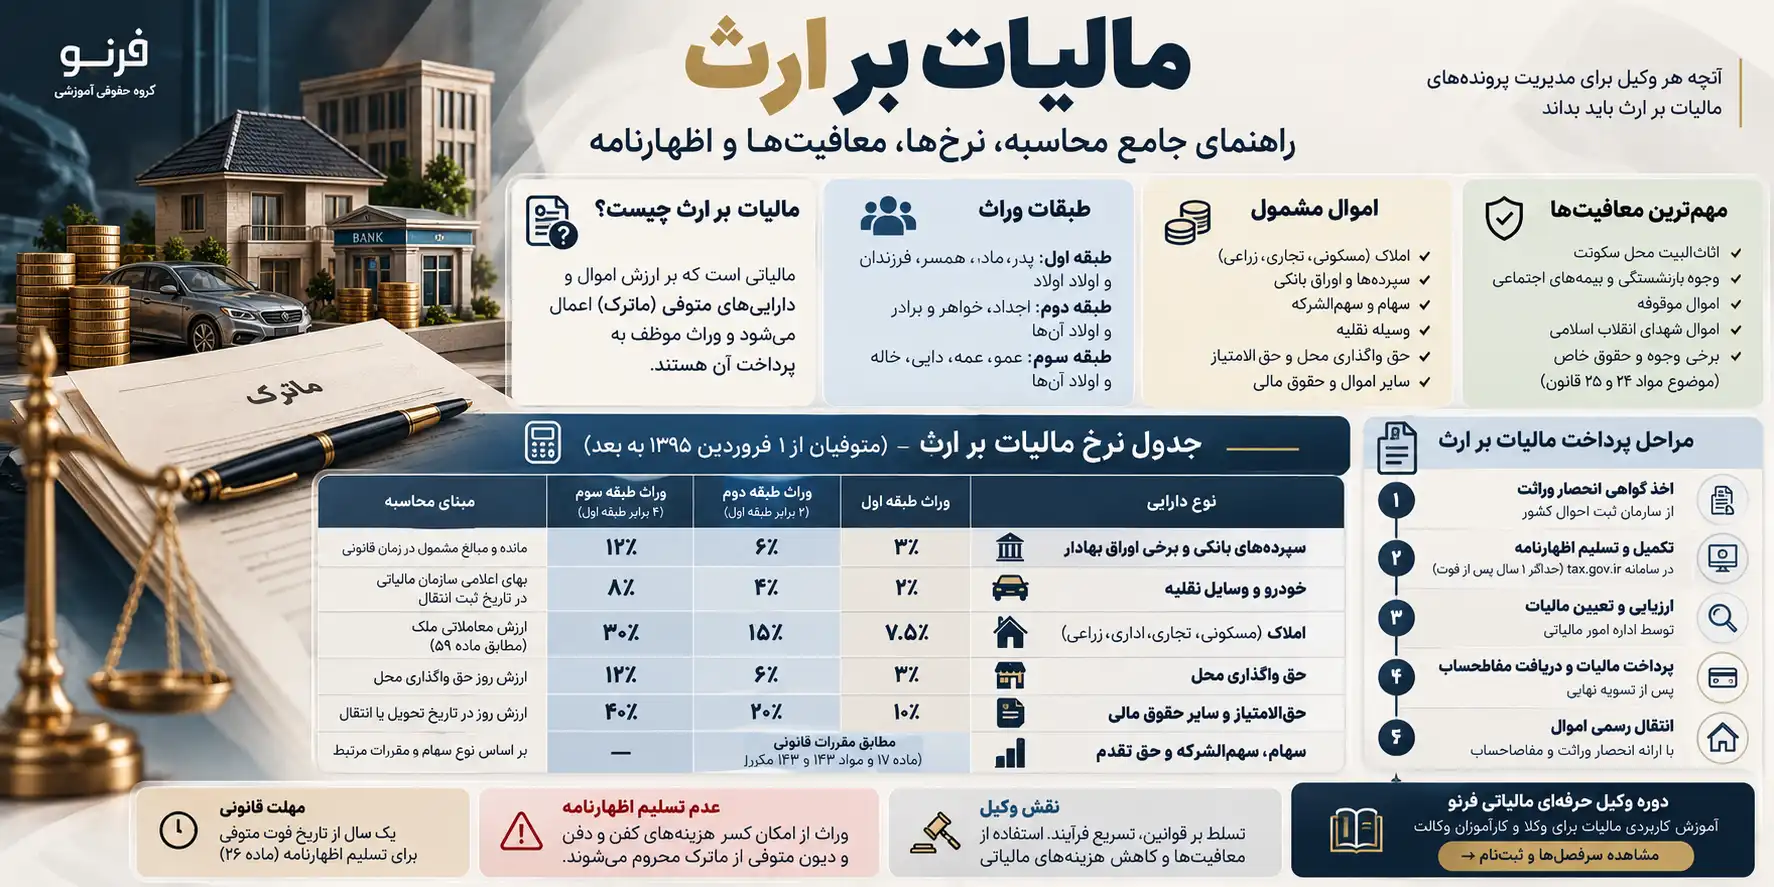
مالیات بر ارث چیست؟
مالیات بر ارث، مالیاتی است که در اثر انتقال اموال و داراییهای شخص پس از فوت واقعی یا فرضی او و مطابق مقررات فصل مالیات بر ارث قانون مالیاتهای مستقیم مطرح میشود.
نکته مهم این است که در قانون فعلی، نمیتوان یک نرخ ثابت را به کل ماترک متوفی اعمال کرد. نوع دارایی و طبقه وارث در تعیین میزان مالیات اهمیت اساسی دارد.
به عبارت دیگر، مالیات یک حساب بانکی، خودرو، ملک، سهام بورسی یا حق واگذاری محل الزاماً به یک روش محاسبه نمیشود.
همچنین در بسیاری از موارد موضوع ماده ۱۷، ارزش و مأخذ مورد استفاده برای محاسبه مالیات با زمان انتقال یا تحویل مال به وراث ارتباط دارد؛ بنابراین تصور اینکه مالیات همه داراییهای متوفی صرفاً بر مبنای ارزش آنها در تاریخ فوت محاسبه میشود، دقیق نیست.
تفاوت مقررات متوفیان قبل و بعد از سال ۱۳۹۵
یکی از اولین اقداماتی که وکیل یا وراث باید در پرونده مالیات بر ارث انجام دهند، توجه به تاریخ فوت متوفی است.
مقررات اصلاحشده مالیات بر ارث نسبت به متوفیانی که از ۱ فروردین ۱۳۹۵ به بعد فوت کردهاند اعمال میشود. پرونده متوفیان قبل از این تاریخ تابع مقررات سابق است.
این تفاوت میتواند در نرخ مالیات، نحوه محاسبه و فرآیند رسیدگی آثار قابل توجهی داشته باشد؛ بنابراین تاریخ فوت باید در ابتدای بررسی پرونده مشخص شود.
طبقات وراث در مالیات بر ارث
برای تعیین نرخ مالیات بر ارث، وراث در سه طبقه قرار میگیرند.
- طبقه اول: پدر، مادر، همسر، فرزندان و اولادِ اولاد.
- طبقه دوم: اجداد، خواهر و برادر و اولاد آنها.
- طبقه سوم: عمو، عمه، دایی، خاله و اولاد آنها.
نرخهایی که در ماده ۱۷ قانون مالیاتهای مستقیم تعیین شدهاند، اساساً مربوط به وراث طبقه اول هستند.
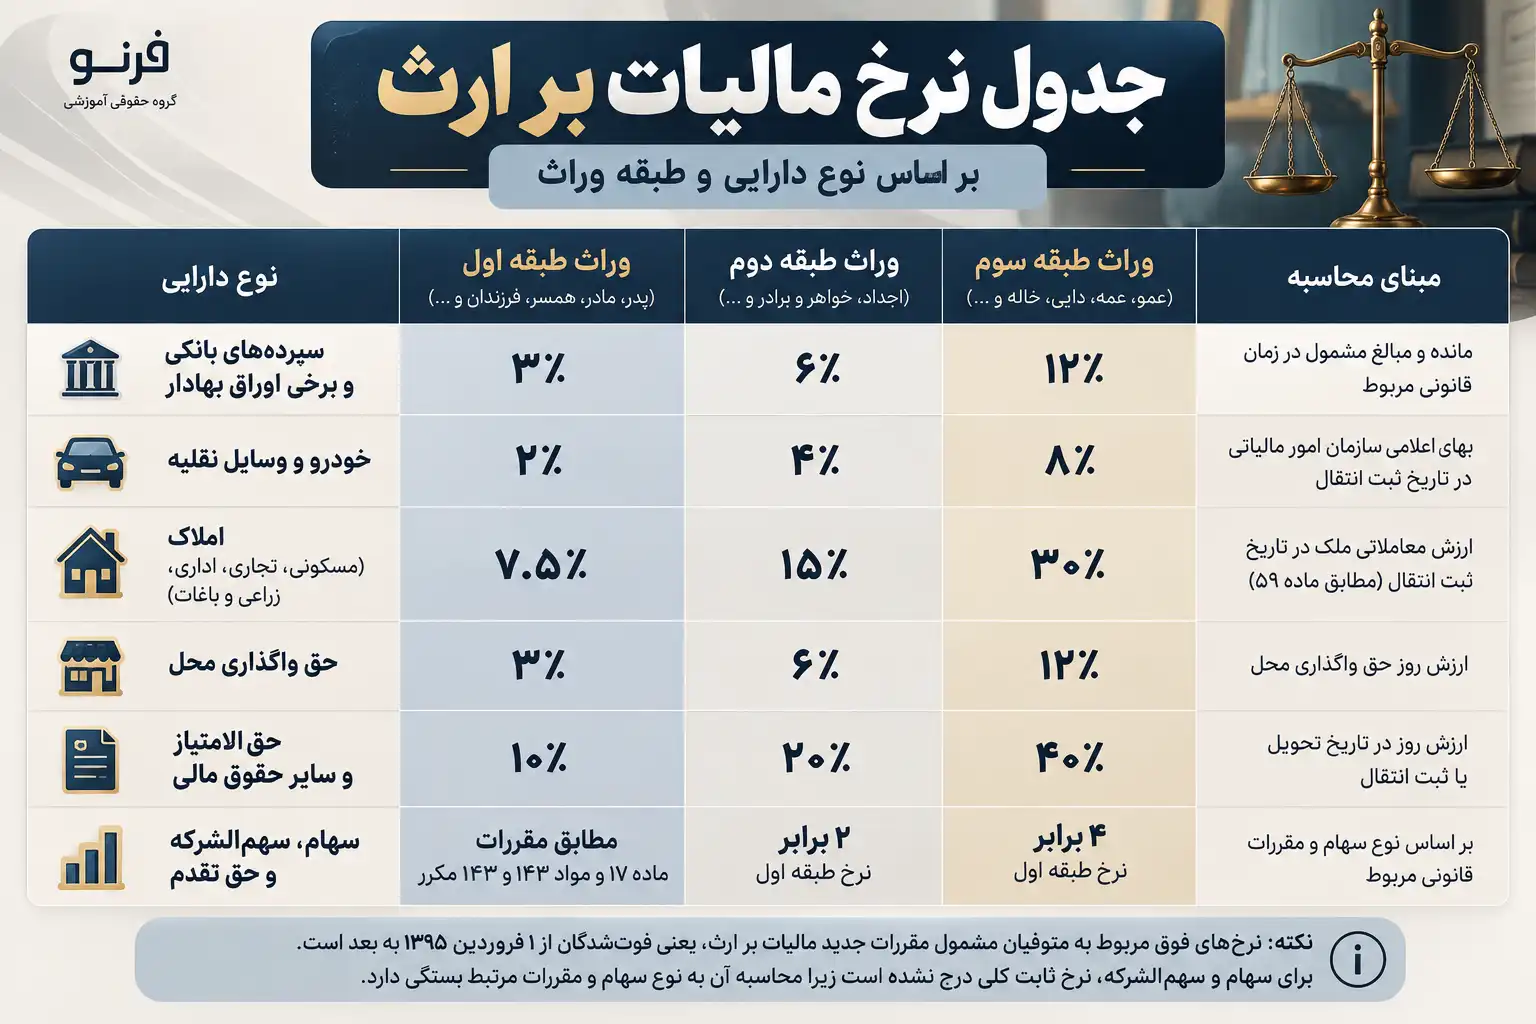
در صورتی که وارث در طبقه دوم قرار داشته باشد، نرخهای مقرر در ماده ۱۷ دو برابر و برای وراث طبقه سوم چهار برابر نرخ وراث طبقه اول خواهد بود.
این قاعده یکی از مهمترین نکاتی است که در محاسبه مالیات بر ارث باید مورد توجه قرار گیرد.
نرخ مالیات بر ارث برای وراث طبقه اول
-
۱. سپردههای بانکی و برخی اوراق بهادار
سپردههای بانکی، اوراق مشارکت و سایر اوراق بهادار مشمول بند یک ماده ۱۷ و سودهای متعلق به آنها، همچنین سود سهام و سهمالشرکه تا تاریخ ثبت انتقال یا پرداخت و تحویل به وراث، برای وراث طبقه اول با نرخ ۳ درصد مشمول مالیات هستند.
بنابراین نرخ مربوط به وراث طبقه دوم در این مورد ۶ درصد و برای وراث طبقه سوم ۱۲ درصد خواهد بود.
-
۲. سهام، سهمالشرکه و حق تقدم
در مورد سهام، سهمالشرکه و حق تقدم آنها، قانون نرخ مستقلی را بهصورت یک درصد ثابت برای همه انواع سهام تعیین نکرده است.
مطابق بند ۲ ماده ۱۷، مالیات این داراییها معادل یکونیم برابر نرخهای مقرر در تبصره ۱ ماده ۱۴۳ و ماده ۱۴۳ مکرر قانون مالیاتهای مستقیم محاسبه میشود.
به همین دلیل هنگام محاسبه مالیات سهام بورسی، فرابورسی یا سهمالشرکه شرکتهای غیربورسی باید نوع دارایی و مقررات مرتبط بهطور دقیق بررسی شود.
-
۳. حقالامتیاز و سایر اموال و حقوق مالی
حقالامتیاز و سایر اموال و حقوق مالی که در سایر بندهای ماده ۱۷ به آنها تصریح نشده است، برای وراث طبقه اول با نرخ ۱۰ درصد ارزش روز در تاریخ تحویل یا ثبت انتقال به نام وراث مشمول مالیات هستند.
این نرخ برای وراث طبقه دوم ۲۰ درصد و برای وراث طبقه سوم ۴۰ درصد خواهد بود.
-
۴. خودرو و سایر وسایل نقلیه
انواع وسایل نقلیه موتوری زمینی، دریایی و هوایی برای وراث طبقه اول با نرخ ۲ درصد بهای اعلامی سازمان امور مالیاتی کشور در تاریخ ثبت انتقال مشمول مالیات هستند.
بنابراین:
وراث طبقه اول: ۲ درصد
وراث طبقه دوم: ۴ درصد
وراث طبقه سوم: ۸ درصد
در مورد املاک، مالیات بر ارث معادل یکونیم برابر نرخ مقرر در ماده ۵۹ قانون مالیاتهای مستقیم و بر مبنای ارزش معاملاتی ملک در تاریخ ثبت انتقال محاسبه میشود.
با توجه به نرخ ۵ درصدی ماده ۵۹، مالیات بر ارث املاک برای وراث طبقه اول عملاً معادل ۷.۵ درصد ارزش معاملاتی ملک خواهد بود.
نکته مهم این است که «ارزش معاملاتی» الزاماً معادل قیمت روز یا قیمت خرید و فروش ملک در بازار نیست.
حق واگذاری محل نیز مشمول یکونیم برابر نرخ مقرر در ماده ۵۹ است. از آنجا که نرخ انتقال حق واگذاری محل در ماده ۵۹ معادل ۲ درصد است، نرخ مالیات بر ارث آن برای وراث طبقه اول ۳ درصد ارزش روز حق واگذاری محل خواهد بود.
در نتیجه باید میان «خود ملک تجاری یا اداری» و «حق واگذاری محل» تفکیک قائل شد. اطلاق نرخ ۳ درصد به ارزش روز کل ملک تجاری صحیح نیست.
اموال و داراییهای مشمول مالیات بر ارث
بسته به وضعیت پرونده، داراییهای متوفی ممکن است شامل موارد زیر باشد:
- - املاک مسکونی، اداری، تجاری، زمین، باغ و املاک زراعی
- - سپردههای بانکی و برخی اوراق بهادار
- - سهام، سهمالشرکه و حق تقدم
- - خودرو و سایر وسایل نقلیه
- - حق واگذاری محل و برخی حقوق مالی
- - حقالامتیازها
- - مطالبات و حقوق مالی متوفی
- - اموال و داراییهای متوفی ایرانی در خارج از کشور
- - سایر اموال دارای ارزش اقتصادی که مشمول یکی از بندهای قانونی باشند
در پروندههای مالیات بر ارث، صرف تهیه فهرستی از اموال کافی نیست؛ بلکه هر دارایی باید ابتدا طبقهبندی حقوقی و مالیاتی شود تا مأخذ و نرخ صحیح آن تعیین گردد.
اموال و وجوه معاف از مالیات بر ارث
همه آنچه پس از فوت یک شخص به وراث یا اشخاص ذینفع میرسد الزاماً مشمول مالیات بر ارث نیست.
بر اساس ماده ۲۴ قانون مالیاتهای مستقیم، برخی وجوه و اموال از شمول مالیات بر ارث خارج شدهاند.
از مهمترین موارد میتوان به برخی وجوه مربوط به بازنشستگی، وظیفه، پسانداز خدمت، مزایای پایان خدمت، خسارت اخراج، بازخرید خدمت، بیمههای اجتماعی و وجوه پرداختی توسط بیمه یا بیمهگذار اشاره کرد.
همچنین اثاثالبیت محل سکونت متوفی از شمول مالیات بر ارث خارج است.
برخی اموالی که با شرایط قانونی برای سازمانها و مؤسسات موضوع ماده ۲ قانون وقف، نذر یا حبس شدهاند نیز میتوانند از معافیت مقرر برخوردار شوند.
علاوه بر این، مطابق ماده ۲۵ قانون مالیاتهای مستقیم، وراث طبقات اول و دوم نسبت به اموال شهدای انقلاب اسلامی، در صورت احراز شرایط قانونی، مشمول مالیات بر ارث موضوع این فصل نخواهند بود.
بنابراین برخلاف برخی مطالب منتشرشده، در مقررات فعلی نمیتوان بهطور کلی از یک «سقف معافیت سالانه سهمالارث وراث طبقه اول» سخن گفت.
هزینهها و دیون متوفی چه تأثیری بر مالیات بر ارث دارند؟
یکی از مهمترین آثار تسلیم بهموقع اظهارنامه مالیات بر ارث، امکان بررسی و کسر برخی هزینهها و بدهیها از ماترک است.
بر اساس ماده ۲۶ قانون مالیاتهای مستقیم، وراث یا نماینده قانونی آنها میتوانند برای کسر مواردی از جمله:
هزینههای کفن و دفن در حدود عرف و عادات، واجبات مالی و عبادی در حدود قواعد شرعی و دیون محقق متوفی
اظهارنامه مربوط را در مهلت مقرر تسلیم کنند.
البته دیون متوفی باید مستند به مدارک و اسناد معتبر باشند و مورد تأیید اداره امور مالیاتی صلاحیتدار قرار گیرند.
این موضوع در پروندههایی که متوفی بدهی قابل توجهی داشته است میتواند تأثیر مالی مهمی بر نتیجه پرونده داشته باشد.
مهلت اظهارنامه مالیات بر ارث چقدر است؟
مطابق ماده ۲۶ قانون مالیاتهای مستقیم، وراث، ولی، امین، قیم یا نماینده قانونی آنها باید ظرف یک سال از تاریخ فوت متوفی اظهارنامهای حاوی اقلام ماترک، ارزش روز زمان فوت، مطالبات و بدهیها را به اداره امور مالیاتی صلاحیتدار تسلیم کنند.
این مهلت یکساله بهخصوص برای استفاده از امکان کسر هزینهها و دیون موضوع ماده ۲۶ اهمیت دارد.
اگر اظهارنامه در مهلت یکساله تسلیم نشود چه میشود؟
یکی از اشتباهات رایج این است که تصور شود عدم ارائه اظهارنامه ظرف یک سال، در نظام فعلی الزاماً به معنای تعلق یک جریمه ثابت و مستقل بابت عدم تسلیم اظهارنامه مالیات بر ارث است.
اثر مهم عدم رعایت مهلت ماده ۲۶ این است که وراث نمیتوانند از سازوکار این ماده برای کسر هزینههای کفن و دفن، واجبات مالی و عبادی و دیون محقق متوفی از ماترک استفاده کنند.
از سوی دیگر، تا زمانی که مالیات متعلق به دارایی موردنظر تعیین و پرداخت نشده باشد، انتقال یا تحویل برخی اموال با محدودیتهای قانونی مواجه خواهد بود.
گواهی انحصار وراثت چگونه صادر میشود؟
در سالهای اخیر فرآیند صدور گواهی انحصار وراثت تغییر مهمی داشته است.
بر اساس بند «ث» ماده ۱۱۳ قانون برنامه هفتم و آییننامه اجرایی آن، صدور گواهی انحصار وراثت به سازمان ثبت احوال کشور واگذار شده است.
در سازوکار جدید، سازمان ثبت احوال باید پس از ثبت واقعه فوت و با استفاده از اطلاعات و استعلامهای دستگاههای مرتبط، گواهی انحصار وراثت را بهصورت سامانهای صادر کند.
بنابراین در پروندههای جدید، دیگر نباید فرآیند را بر مبنای رویه قدیمی مراجعه وراث به شورای حل اختلاف توضیح داد.
مراحل رسیدگی به مالیات بر ارث
در یک پرونده معمول مالیات بر ارث، ابتدا باید تاریخ فوت و شمول قانون جدید یا قدیم مشخص شود. سپس وراث قانونی، نوع و میزان داراییهای متوفی و بدهیها و مطالبات وی شناسایی میشوند.
پس از آن، در صورت استفاده از ظرفیت ماده ۲۶، اظهارنامه در مهلت قانونی تسلیم میشود و اسناد مالکیت، مدارک بدهیها و مطالبات، وصیتنامه در صورت وجود و سایر مستندات لازم ارائه میشود.
در مرحله بعد، حسب نوع دارایی، مأخذ قانونی آن تعیین و مالیات مربوط محاسبه میشود.
پس از پرداخت مالیات متعلق به مال موردنظر و انجام تشریفات قانونی، امکان انتقال یا تحویل آن به وراث فراهم میشود.
نکته مهم این است که در قانون جدید، مالیات بر ارث بیش از گذشته داراییمحور شده است؛ یعنی وراث الزاماً مجبور نیستند برای تعیین تکلیف یک دارایی، مالیات تمام ماترک را همزمان پرداخت کنند و میتوان حسب شرایط، اموال را بهصورت موردی تعیین تکلیف کرد.
نقش وکیل در پرونده مالیات بر ارث
پرونده مالیات بر ارث در ظاهر ممکن است یک فرآیند اداری ساده به نظر برسد، اما در عمل مجموعهای از مسائل حقوقی، مالیاتی و ثبتی را در کنار یکدیگر قرار میدهد.
وکیل باید بتواند تشخیص دهد کدام مقررات بر اساس تاریخ فوت حاکم است، هر دارایی تحت کدام بند ماده ۱۷ قرار میگیرد، مأخذ ارزشگذاری چیست، وراث در کدام طبقه قرار دارند، چه بدهیهایی قابل کسر هستند و چه اموالی اساساً از شمول مالیات بر ارث خارجاند.
اشتباه در هر یک از این مراحل میتواند به محاسبه نادرست مالیات یا طولانیشدن فرآیند انتقال دارایی منجر شود.
مالیات را فقط حفظ نکنید؛ دفاع مالیاتی را یاد بگیرید
برای یک وکیل، دانستن نرخ مالیات بر ارث تنها بخش کوچکی از مهارت حرفهای در حوزه مالیات است.
وکیل مالیاتی باید بتواند مقررات قانون مالیاتهای مستقیم را در پرونده واقعی تحلیل کند، مأخذ و نحوه محاسبه مالیات را تشخیص دهد، فرآیند رسیدگی مالیاتی را بشناسد و در صورت بروز اختلاف، استراتژی دفاع و تنظیم لایحه مالیاتی را طراحی کند.
در دوره وکیل حرفهای مالیاتی فرنو، آموزش مالیات با رویکرد کاربردی و متناسب با نیاز وکلا و کارآموزان وکالت دنبال میشود تا مخاطب از شناخت مقررات به سمت تحلیل پرونده و دفاع حرفهای مالیاتی حرکت کند.
جمعبندی
مالیات بر ارث صرفاً پرداخت درصدی از ارزش کل ماترک نیست. برای محاسبه صحیح آن باید تاریخ فوت، طبقه وراث، نوع دارایی، مأخذ قانونی ارزشگذاری، زمان انتقال و معافیتها و استثنائات قانونی بهصورت همزمان بررسی شوند.
برای متوفیان از ابتدای سال ۱۳۹۵ به بعد، ماده ۱۷ قانون مالیاتهای مستقیم مبنای اصلی تعیین مالیات داراییهای مختلف است و نرخهای آن برای وراث طبقه اول تعیین شدهاند؛ وراث طبقه دوم و سوم نیز به ترتیب با دو و چهار برابر این نرخها مواجه میشوند.
از طرف دیگر، تسلیم اظهارنامه موضوع ماده ۲۶ ظرف یک سال از تاریخ فوت، بهویژه برای کسر هزینهها و دیون قانونی متوفی اهمیت ویژهای دارد.
برای وکلا، تسلط بر این مقررات نهفقط برای انجام امور وراث، بلکه بهعنوان بخشی از مهارت حرفهای در پروندههای مالیاتی، ارث، شرکتها و دعاوی مرتبط با دارایی اشخاص اهمیت دارد.
 وکیل رویا تقی زاده
 ۱۱ مهر ۱۴۰۵
 اشتراک گذاری




.png)


