مالیات بر اجاره ملک یکی از موضوعات مهم در حوزه مالیات بر درآمد املاک است که نهتنها مالکان، بلکه وکلا و مشاوران حقوقی نیز باید با جزئیات آن آشنا باشند. صرف مالکیت یک ملک موجب تعلق مالیات اجاره نمیشود؛ اما زمانی که ملک در برابر دریافت مالالاجاره واگذار میشود، درآمد حاصل میتواند با رعایت معافیتها و تخفیفهای قانونی، مشمول مالیات شود.
قانون مالیاتهای مستقیم برای تعیین درآمد مشمول مالیات، نحوه محاسبه، معافیت واحدهای مسکونی، تکالیف اظهارنامهای و حتی وظایف برخی مستأجران مقررات مشخصی دارد. علاوه بر این، اصلاحات قانونی سالهای اخیر، تخفیفهای جدیدی را برای برخی قراردادهای اجاره مسکونی ایجاد کرده است.
در ادامه، مالیات اجاره آپارتمان و مغازه، مأخذ ۷۵ درصدی، معافیتها، اظهارنامه مالیات اجاره و مالیات تکلیفی مستأجران حقوقی را بررسی میکنیم.
مالیات را برای پرونده واقعی یاد بگیرید، نه فقط برای مطالعه قانون
ورود وکیل به پروندههای مالیاتی، صرفاً با حفظ مواد قانون مالیاتهای مستقیم امکانپذیر نیست. وکیل باید بتواند از میان اظهارنامه، قرارداد، برگ تشخیص، اسناد مالی و مقررات متعدد، مسئله حقوقی پرونده را استخراج و مسیر دفاع را طراحی کند.
در دوره «وکیل حرفهای مالیاتی» فرنو آموزشها با رویکرد کاربردی و متناسب با نیاز وکلا و کارآموزان وکالت طراحی شده است؛ تا مخاطب علاوه بر شناخت قوانین مالیاتی، با منطق تحلیل پرونده، رسیدگی مالیاتی، تنظیم دفاع و مواجهه حرفهای با اختلافات مالیاتی آشنا شود. اگر قصد دارید مالیات را بهعنوان یک حوزه تخصصی در وکالت دنبال کنید، این دوره میتواند مسیر ورود شما به پروندههای واقعی مالیاتی را ساختارمندتر کند.
مالیات بر اجاره ملک چیست و چه کسانی مشمول میشوند؟
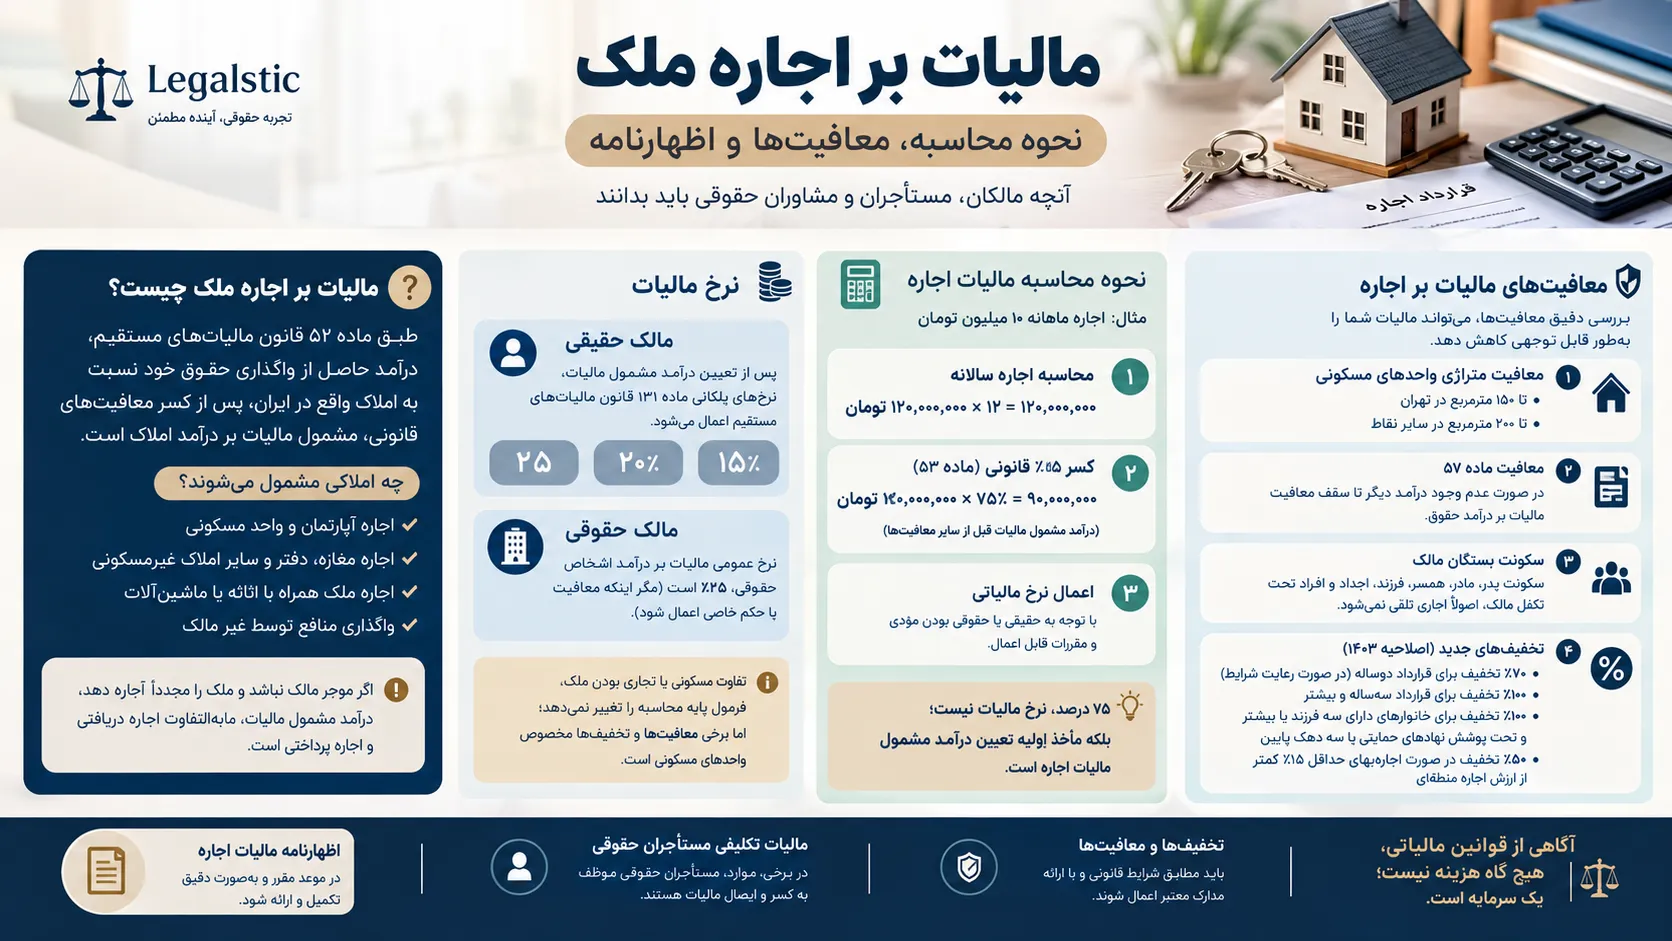
مطابق ماده ۵۲ قانون مالیاتهای مستقیم، درآمد شخص حقیقی یا حقوقی ناشی از واگذاری حقوق خود نسبت به املاک واقع در ایران، پس از کسر معافیتهای قانونی، مشمول مالیات بر درآمد املاک است.
ماده ۵۳ نیز مقرر میکند درآمد مشمول مالیات املاکی که به اجاره واگذار میشوند، کل مالالاجاره نقدی و غیرنقدی پس از کسر ۲۵ درصد بابت هزینهها، استهلاکات و تعهدات مالک نسبت به مورد اجاره است.
بنابراین، مالیات اجاره میتواند نسبت به مواردی مانند اینها مطرح شود:
- اجاره آپارتمان و واحد مسکونی؛
- اجاره مغازه، دفتر و سایر املاک غیرمسکونی؛
- اجاره ملک همراه با اثاثه یا ماشینآلات؛
- برخی موارد واگذاری منافع توسط شخصی که مالک عین ملک نیست.
وضعیت اجاره دست دوم
اگر موجر مالک ملک نباشد و ملکی را که خود اجاره کرده مجدداً به دیگری اجاره دهد، درآمد مشمول مالیات او اصولاً مابهالتفاوت اجاره دریافتی و اجاره پرداختی خواهد بود. بنابراین، نحوه محاسبه این مورد با اجاره مستقیم ملک توسط مالک تفاوت دارد.
نرخ مالیات بر اجاره مسکونی و تجاری
برای محاسبه مالیات بر اجاره ملک باید میان تعیین «درآمد مشمول مالیات» و «نرخ مالیات» تفکیک قائل شد.
در مورد اشخاص حقیقی، پس از تعیین درآمد مشمول مالیات، نرخهای ماده ۱۳۱ قانون مالیاتهای مستقیم اعمال میشود.
بر اساس نرخهای فعلی ماده ۱۳۱، درآمد مشمول مالیات سالانه اشخاص حقیقی بهصورت پلکانی مشمول نرخهای ۱۵، ۲۰ و ۲۵ درصد میشود. بنابراین نمیتوان گفت مالیات اجاره همه اشخاص حقیقی درصد ثابتی دارد.
در مورد اشخاص حقوقی، با توجه به مقررات مربوط به مالیات اشخاص حقوقی و ماده ۱۰۵ قانون مالیاتهای مستقیم، نرخ عمومی مالیات بر درآمد اشخاص حقوقی ۲۵ درصد است؛ مگر اینکه حکم یا معافیت خاصی قابل اعمال باشد.
آیا نرخ مالیات اجاره آپارتمان و مغازه متفاوت است؟
صرف مسکونی یا تجاری بودن ملک لزوماً به معنای متفاوت بودن فرمول پایه محاسبه درآمد مشمول مالیات نیست. تفاوت مهم در این است که برخی معافیتها و تخفیفهای قانونی، مخصوص واحدهای مسکونی هستند.
همچنین در املاک تجاری، اگر مستأجر شخص حقوقی یا از اشخاص مقرر در تبصره ۹ ماده ۵۳ باشد، موضوع کسر و ایصال مالیات تکلیفی اجاره اهمیت پیدا میکند.
نحوه محاسبه مالیات اجاره با مثال عددی
فرض کنید شخصی آپارتمان خود را ماهانه ۱۰ میلیون تومان اجاره داده است و در این مثال، معافیت یا تخفیف خاص دیگری نیز قابل اعمال نیست.
-
گام اول: محاسبه اجاره سالانه
۱۰,۰۰۰,۰۰۰ × ۱۲ = ۱۲۰,۰۰۰,۰۰۰ تومان
-
گام دوم: کسر ۲۵ درصد قانونی
طبق ماده ۵۳، ۲۵ درصد از کل مالالاجاره بابت هزینهها، استهلاکات و تعهدات مالک کسر میشود:
۱۲۰,۰۰۰,۰۰۰ × ۷۵٪ = ۹۰,۰۰۰,۰۰۰ تومان
بنابراین در این مثال، درآمد مشمول مالیات قبل از بررسی سایر معافیتها و تخفیفهای احتمالی، ۹۰ میلیون تومان است.
-
گام سوم: اعمال نرخ مالیاتی
در مرحله بعد، با توجه به حقیقی یا حقوقی بودن مؤدی و مقررات قابل اعمال، نرخ مالیاتی مربوط بر درآمد مشمول مالیات اعمال میشود.
نکته مهم این است که ۷۵ درصد، نرخ مالیات نیست؛ بلکه مأخذ اولیه تعیین درآمد مشمول مالیات اجاره است.
معافیتهای مالیات بر اجاره در قانون مالیاتهای مستقیم
یکی از مهمترین مراحل بررسی پرونده مالیات اجاره، شناسایی معافیتها و تخفیفهایی است که ممکن است وضعیت مالیاتی مؤدی را تغییر دهد.
-
۱. معافیت متراژی واحدهای مسکونی
بر اساس تبصره ۱۱ ماده ۵۳، درآمد ناشی از اجاره واحد یا واحدهای مسکونی هر شخص تا مجموع:
۱۵۰ مترمربع زیربنای مفید در تهران
۲۰۰ مترمربع زیربنای مفید در سایر نقاط
از مالیات بر درآمد اجاره معاف است.
این معافیت مربوط به واحدهای مسکونی است و نباید بدون بررسی شرایط قانونی به املاک تجاری تسری داده شود.
مطابق ماده ۵۷، اگر شخص حقیقی هیچگونه درآمدی نداشته باشد، تا میزان معافیت مالیاتی درآمد حقوق موضوع ماده ۸۴، از درآمد مشمول مالیات سالانه مستغلات او معاف خواهد بود.
برای استفاده از این حکم، تسلیم اظهارنامه مخصوص و اعلام نداشتن درآمد دیگر ضروری است.
حقوق بازنشستگی و وظیفه، جوایز و سود ناشی از سپردههای بانکی برای اجرای این ماده، درآمد محسوب نمیشوند.
بر اساس تبصره ۱ ماده ۵۳، محل سکونت پدر، مادر، همسر، فرزند، اجداد و افراد تحت تکفل مالک، اصولاً اجاری تلقی نمیشود؛ مگر اینکه با اسناد و مدارک ثابت شود اجاره پرداخت میشود.
-
۴. تخفیفهای جدید برای اجاره واحدهای مسکونی
در اصلاحات سال ۱۴۰۳، موارد دیگری نیز به تبصره ۱۱ ماده ۵۳ اضافه شده است. از جمله:
- قرارداد اجاره دوساله، در صورت رعایت شرایط قانونی، میتواند از ۷۰ درصد تخفیف مالیات بر درآمد اجاره برخوردار شود.
- قرارداد اجاره سهساله و بیشتر، با رعایت شرایط مقرر، میتواند مشمول ۱۰۰ درصد تخفیف شود.
- اجاره به برخی خانوارهای دارای سه فرزند یا بیشتر، خانوارهای تحت پوشش نهادهای حمایتی یا سه دهک پایین درآمدی، با شرایط قانونی میتواند مشمول تخفیف ۱۰۰ درصدی شود.
- در برخی موارد، تعیین اجارهبها حداقل ۱۵ درصد پایینتر از ارزش اجاره منطقهای میتواند موجب برخورداری از ۵۰ درصد تخفیف شود.
بنابراین، بررسی مالیات اجاره صرفاً با محاسبه ۷۵ درصد مالالاجاره کامل نمیشود و باید تمامی معافیتها و تخفیفهای قابل اعمال بررسی شوند.
اظهارنامه مالیات اجاره؛ زمان، مدارک و نحوه تکمیل
یکی از مهمترین تکالیف مالیاتی مؤدیان این حوزه، توجه به اظهارنامه مالیات اجاره و موعد قانونی آن است.
مطابق ماده ۸۰ قانون مالیاتهای مستقیم، در موارد مربوط، اظهارنامه مالیاتی باید تا پایان تیرماه سال بعد به همراه مدارک مربوط تسلیم و مالیات متعلق طبق مقررات پرداخت شود.
بنابراین اتکا به عبارتهایی مانند «در فصل مشخصی از سال» دقیق نیست و باید موعد قانونی هر تکلیف بهصورت مشخص بررسی شود.
در تکمیل اطلاعات مالیاتی معمولاً باید اطلاعاتی از این قبیل با دقت بررسی شود:
- مشخصات مالک یا مالکان؛
- مشخصات ملک و کدپستی؛
- اطلاعات مستأجر؛
- قرارداد اجاره؛
- مبلغ اجارهبها؛
- اطلاعات مربوط به ودیعه یا سایر شروط مالی قرارداد؛
- مدت قرارداد و تاریخ شروع و پایان آن.
اختلاف میان اطلاعات اظهارشده و قراردادها یا اطلاعات موجود در سامانههای مرتبط میتواند زمینه رسیدگی مالیاتی را فراهم کند.
تکلیف مستأجر در قراردادهای اجاره تجاری و مالیات تکلیفی
یکی از موضوعات مهم برای وکلایی که قراردادهای تجاری را بررسی میکنند، مالیات تکلیفی اجاره است.
طبق تبصره ۹ ماده ۵۳، وزارتخانهها، مؤسسات و شرکتهای دولتی، برخی دستگاهها و نهادهای عمومی و همچنین سایر اشخاص حقوقی مکلفاند مالیات موضوع این فصل را از مالالاجارههایی که پرداخت میکنند، کسر کنند.
این مالیات باید تا پایان ماه بعد به اداره امور مالیاتی محل وقوع ملک پرداخت و رسید آن به موجر تسلیم شود.
بنابراین این تصور که با حقوقی بودن مستأجر «تکلیف مالیاتی مالک کاملاً به مستأجر منتقل میشود» دقیق نیست. آنچه قانون ایجاد میکند، تکلیف مستأجر به کسر و ایصال مالیات است.
ضمانت اجرای عدم کسر مالیات
مطابق ماده ۱۹۹ قانون مالیاتهای مستقیم، شخصی که مکلف به کسر و ایصال مالیات مؤدی دیگری است، در صورت تخلف علاوه بر مسئولیت تضامنی، ممکن است مشمول جریمه ۱۰ درصد مالیات پرداختنشده در موعد مقرر و ۲.۵ درصد مالیات به ازای هر ماه تأخیر شود.
این موضوع در تنظیم و بررسی قراردادهای اجاره با مستأجران حقوقی اهمیت ویژهای دارد.
جریمه عدم تسلیم اظهارنامه اجاره
نادیده گرفتن تکالیف مالیاتی میتواند علاوه بر مطالبه اصل مالیات، موجب تعلق جرایم قانونی شود.
مطابق ماده ۱۹۲ قانون مالیاتهای مستقیم، در مواردی که مؤدی مکلف به تسلیم اظهارنامه باشد اما آن را در موعد مقرر ارائه نکند، جریمه قانونی حسب وضعیت مؤدی میتواند ۳۰ درصد مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل و ۱۰ درصد برای سایر مؤدیان باشد.
حکم این ماده درباره درآمدهای کتمانشده در اظهارنامه نیز جاری است.
از سوی دیگر، مطابق ماده ۱۹۰، پرداخت مالیات پس از موعد میتواند موجب تعلق جریمه ۲.۵ درصد مالیات به ازای هر ماه تأخیر شود.
بنابراین باید میان جریمه عدم تسلیم اظهارنامه، کتمان درآمد، عدم انجام تکلیف کسر و ایصال و تأخیر در پرداخت مالیات تفکیک کرد؛ زیرا هرکدام مستند و ضمانت اجرای متفاوتی دارند.
مالیات بر اجاره ملک؛ یک موضوع ساده با چند لایه حقوقی
در ظاهر، مالیات بر اجاره ملک ممکن است به یک فرمول ساده «۷۵ درصد اجاره × نرخ مالیاتی» محدود به نظر برسد؛ اما برای تحلیل صحیح یک پرونده باید نوع مؤدی، نوع ملک، نحوه واگذاری، معافیت متراژی، ماده ۵۷، تخفیفهای قراردادهای مسکونی و تکالیف مستأجران حقوقی بهصورت همزمان بررسی شوند.
برای وکیل، شناخت این تفاوتها فقط برای محاسبه مالیات اهمیت ندارد. در تنظیم قرارداد اجاره، مشاوره به موجر یا مستأجر، اعتراض به مطالبه مالیاتی و دفاع در مراجع حل اختلاف مالیاتی نیز تشخیص دقیق حکم قانونی میتواند نتیجه پرونده را تغییر دهد.
 وکیل رویا تقی زاده
 ۱۶ شهریور ۱۴۰۵
 اشتراک گذاری




.png)


