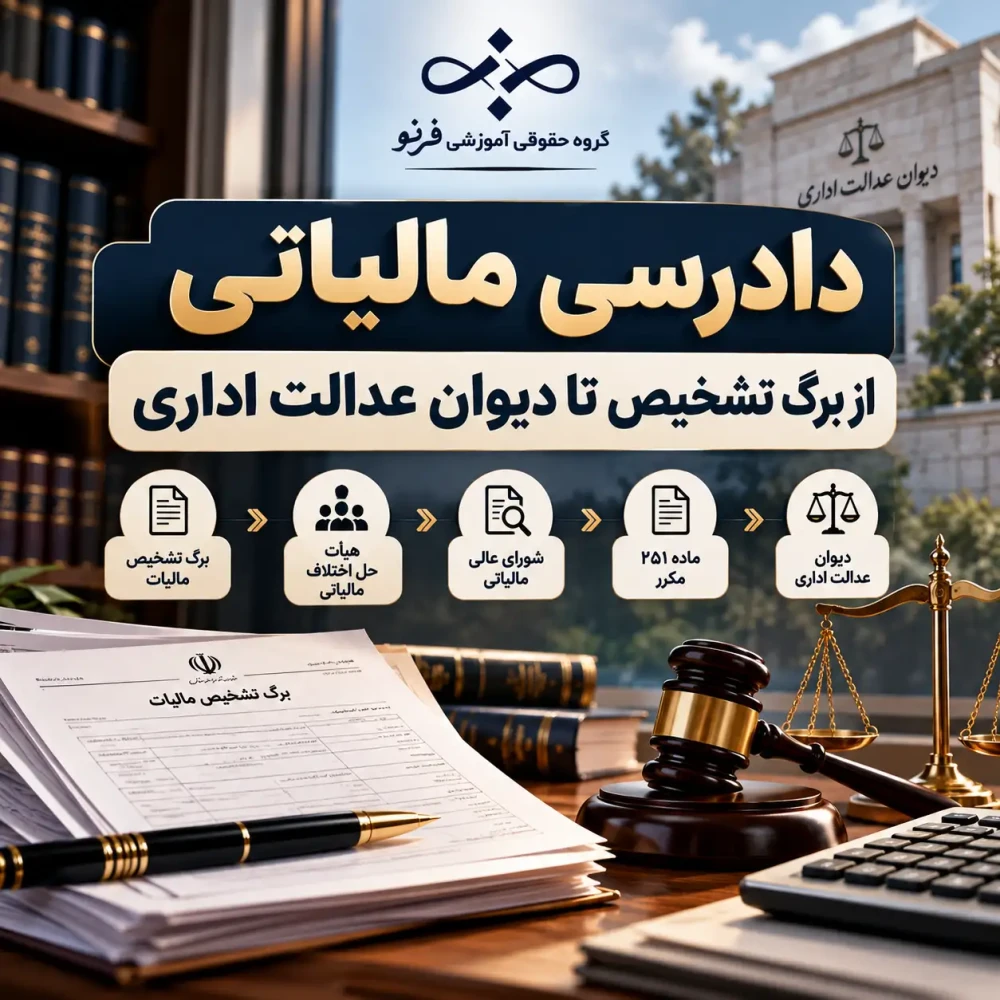
دریافت برگ تشخیص مالیات لزوماً به این معنا نیست که مبلغ تعیینشده توسط اداره امور مالیاتی قطعی است. قانون برای مؤدی امکان اعتراض و پیگیری اختلاف را در مراجع مختلف پیشبینی کرده و مجموعه این مراحل، بخش مهمی از دادرسی مالیاتی را تشکیل میدهد.
اما دادرسی مالیاتی صرفاً به ثبت یک اعتراض خلاصه نمیشود. انتخاب مرجع صحیح، رعایت مهلتهای قانونی، بررسی مستندات پرونده، تشخیص ایرادات رسیدگی، تنظیم لایحه دفاعیه مالیاتی و انتخاب استراتژی مناسب برای هر مرحله میتواند بر نتیجه پرونده تأثیر مستقیم داشته باشد.
در این مقاله از فرنو، مسیر دادرسی مالیاتی از اعتراض به برگ تشخیص تا هیأتهای حل اختلاف، شورای عالی مالیاتی و دیوان عدالت اداری را مرحلهبهمرحله بررسی میکنیم.
نکته: مقررات دادرسی مالیاتی ممکن است در اثر اصلاح قوانین، بخشنامهها و دستورالعملهای جدید تغییر کنند. این مطلب با توجه به مقررات قابل استناد در زمان نگارش و دستورالعمل دادرسی مالیاتی سال ۱۴۰۵ تهیه شده است.
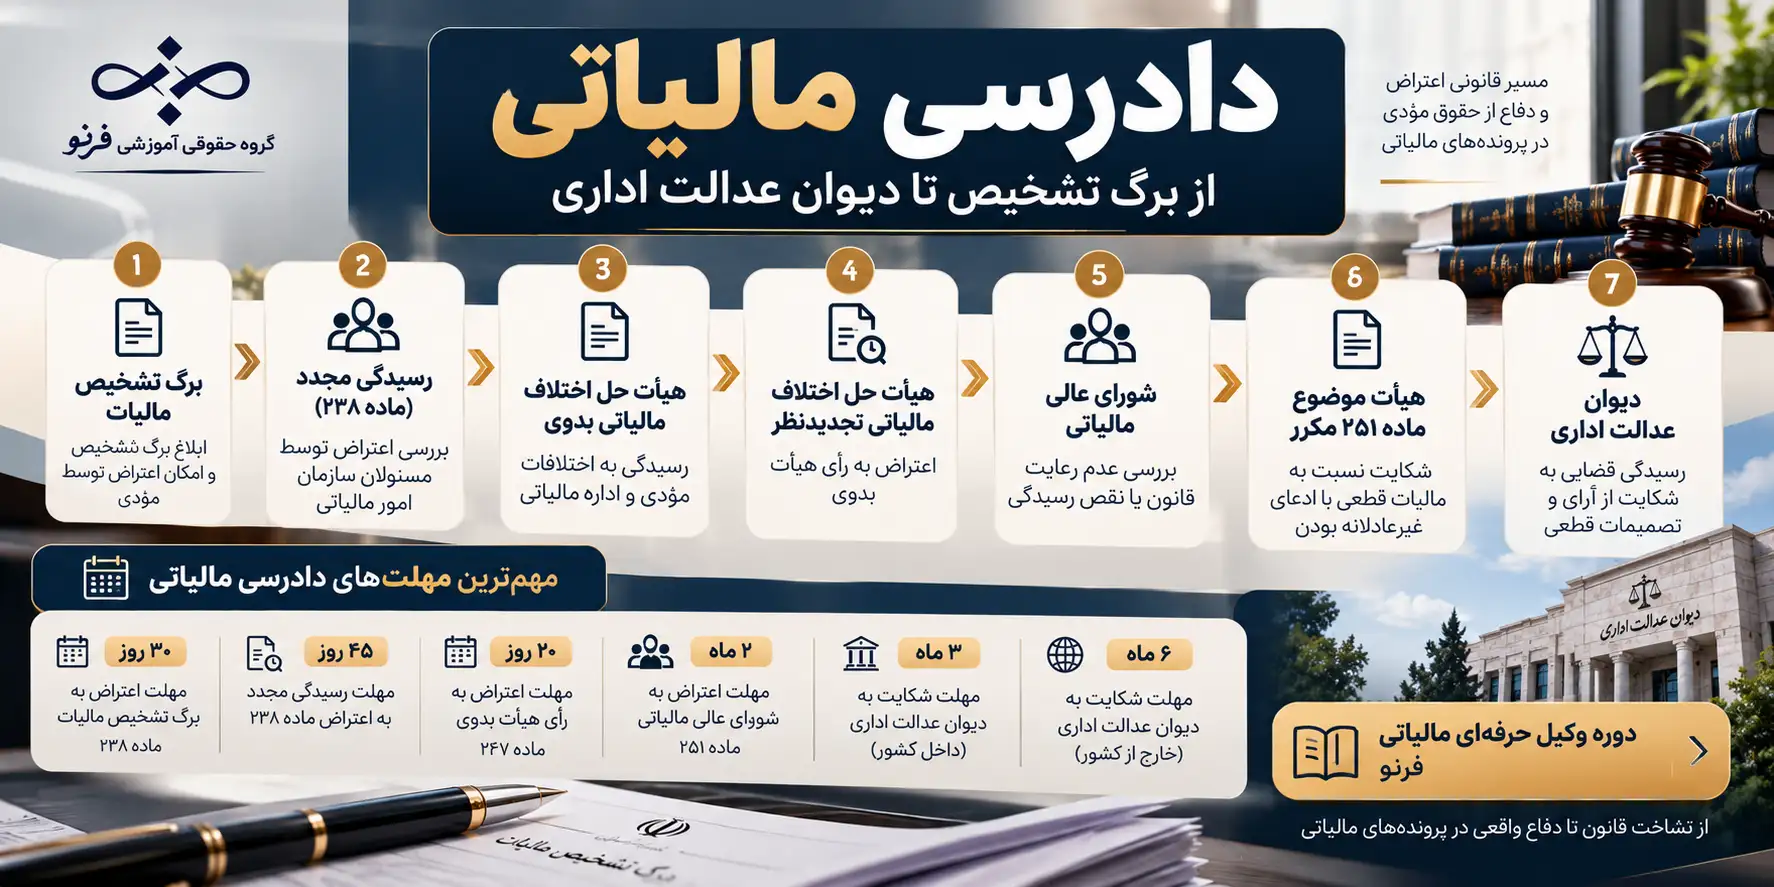
دادرسی مالیاتی چیست؟
دادرسی مالیاتی مجموعه سازوکارها و مراحلی است که برای رسیدگی به اختلاف میان مؤدی و سازمان امور مالیاتی پیشبینی شده است.
این اختلاف ممکن است درباره اصل مطالبه مالیات، مأخذ محاسبه، نحوه رسیدگی، جرایم، تشخیص درآمد، مالیات و عوارض ارزش افزوده یا سایر موضوعاتی باشد که سازمان امور مالیاتی مسئول تعیین، مطالبه یا وصول آنهاست.
بنابراین وقتی درباره مراحل دادرسی مالیاتی صحبت میکنیم، با یک مسیر واحد و ساده روبهرو نیستیم. بسته به وضعیت پرونده، ممکن است موضوع در برخی از این مراجع مطرح شود:
- 1. رسیدگی مجدد موضوع ماده ۲۳۸ قانون مالیاتهای مستقیم؛
- 2. هیأت حل اختلاف مالیاتی بدوی؛
- 3. هیأت حل اختلاف مالیاتی تجدیدنظر؛
- 4. شورای عالی مالیاتی؛
- 5. هیأت موضوع ماده ۲۵۱ مکرر؛
- 6. دیوان عدالت اداری؛
- 7. و در برخی پروندهها، مراجع خاص دیگری مانند هیأت موضوع ماده ۲۱۶.
نکته مهم این است که صلاحیت، شرایط مراجعه و نوع رسیدگی در این مراجع یکسان نیست.
چرا شناخت مراحل دادرسی مالیاتی برای وکلا اهمیت دارد؟
در یک پرونده مالیاتی، صرف دانستن قوانین مالیاتی برای دفاع مؤثر کافی نیست. وکیل باید علاوه بر قواعد ماهوی، مسیر اعتراض و رسیدگی را نیز بشناسد.
برای مثال، باید بداند:
- اعتراض باید در چه مهلتی ثبت شود؟
- اعتراض در هر مرحله باید متوجه چه موضوعی باشد؟
- چه اسنادی برای اثبات ادعای مؤدی اهمیت بیشتری دارند؟
- آیا ایراد پرونده ماهوی است یا شکلی؟
- آیا امکان اعتراض به رأی صادرشده وجود دارد؟
- مرجع بعدی کدام است؟
- شورای عالی مالیاتی چه تفاوتی با هیأت حل اختلاف دارد؟
- چه زمانی امکان مراجعه به دیوان عدالت اداری وجود دارد؟
- در هر مرحله، لایحه مالیاتی باید با چه استراتژیای تنظیم شود؟
از همینجا تفاوت میان «اطلاع از قانون مالیات» و «توانایی دفاع در یک پرونده مالیاتی» مشخص میشود.
جدول اول؛ نقشه کلی مراحل دادرسی مالیاتی
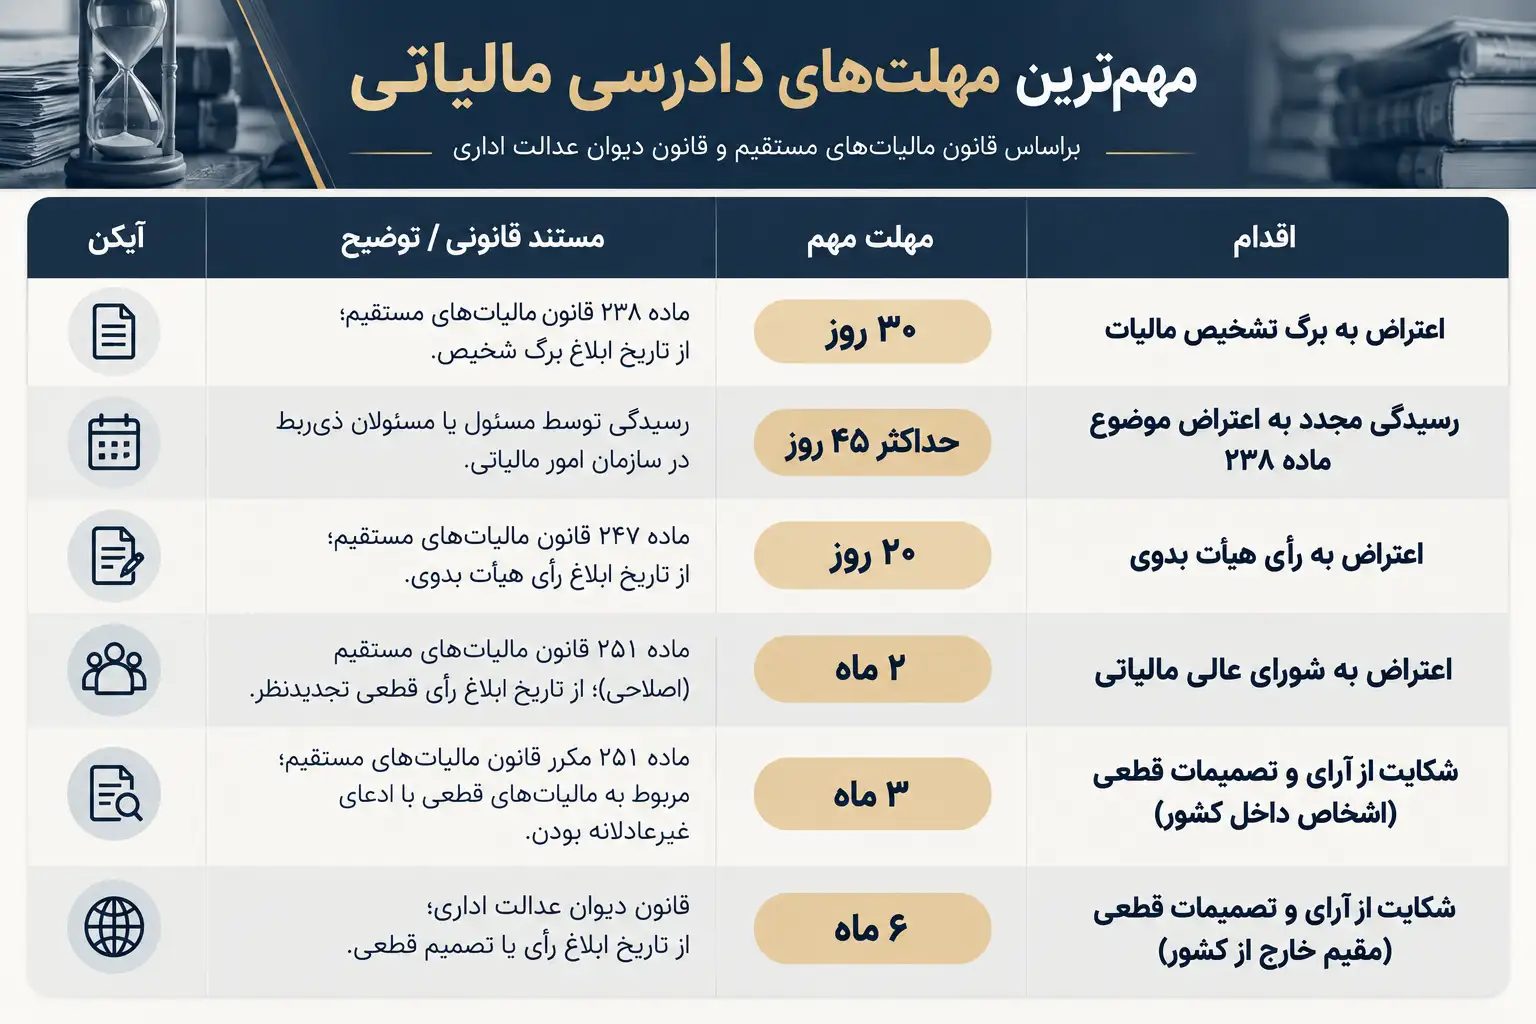
مرحله اول: اعتراض به برگ تشخیص مالیات
یکی از مهمترین نقاط شروع دادرسی مالیاتی، زمانی است که برگ تشخیص به مؤدی ابلاغ میشود.
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی در صورت اعتراض به برگ تشخیص میتواند ظرف ۳۰ روز از تاریخ ابلاغ، شخصاً یا از طریق وکیل تامالاختیار و با ارائه دلایل، اسناد و مدارک، درخواست رسیدگی مجدد کند.
در این مرحله نباید اعتراض به یک جمله کلی مانند «به مالیات تعیینشده اعتراض دارم» محدود شود.
یک اعتراض مالیاتی حرفهای باید مشخص کند:
- - کدام بخش از تشخیص مورد اعتراض است؛
- - اداره مالیاتی بر چه مبنایی مالیات را تعیین کرده است؛
- - ایراد محاسباتی، قانونی یا مستندی پرونده چیست؛
- - چه اسناد و مدارکی ادعای مؤدی را اثبات میکند؛
- - و نتیجه مورد درخواست مؤدی دقیقاً چیست.
رسیدگی مجدد موضوع ماده ۲۳۸
پس از ثبت اعتراض، مسئول یا مسئولان تعیینشده از سوی سازمان امور مالیاتی باید پرونده را بررسی کنند. مطابق مقررات فعلی، این رسیدگی باید در مهلتی انجام شود که بیش از ۴۵ روز از تاریخ ثبت درخواست مؤدی نباشد.
- اگر دلایل مؤدی برای رد مندرجات برگ تشخیص کافی تشخیص داده شود، امکان رد تشخیص وجود دارد.
- اگر اسناد ارائهشده موجب تعدیل درآمد مشمول مالیات باشد، موارد تعدیل مشخص میشود.
- اگر مؤدی نتیجه تعدیل را بپذیرد، درآمد مشمول مالیات تعدیلشده قطعی خواهد شد.
در صورت عدم حصول نتیجه مورد قبول مؤدی یا مؤثر شناخته نشدن دلایل، اختلاف حسب مقررات به هیأت حل اختلاف مالیاتی ارجاع میشود.
مرحله دوم: هیأت حل اختلاف مالیاتی بدوی
هیأت حل اختلاف مالیاتی یکی از مهمترین مراجع رسیدگی به اختلافات مالیاتی است.
ورود پرونده به هیأت به این معناست که دفاع باید از سطح «اعتراض اولیه» عبور کند و تبدیل به یک پرونده دفاعی منظم شود.
در این مرحله، وکیل یا نماینده مؤدی بهتر است حداقل چهار بخش پرونده را از یکدیگر تفکیک کند:
-
۱. ادعای اداره امور مالیاتی
دقیقاً مشخص شود اداره مالیاتی چه مبلغ یا مأخذی را مطالبه کرده و مستند آن چیست.
مشخص شود مؤدی کدام قسمت مطالبه را قبول ندارد و چرا.
مواد قانونی، آییننامهها، بخشنامههای معتبر و حسب مورد آرای قابل استناد باید متناسب با موضوع پرونده انتخاب شوند.
قراردادها، دفاتر، صورتحسابها، اسناد بانکی، مکاتبات، گزارشهای حسابداری و سایر مدارک باید بر اساس استراتژی دفاعی مرتب شوند.
این ساختار در تنظیم لایحه دفاعیه مالیاتی نیز اهمیت زیادی دارد؛ زیرا تعدد مدارک بدون ایجاد ارتباط میان «ادعا، دلیل و مستند قانونی» الزاماً دفاع را قویتر نمیکند.
رأی هیأت حل اختلاف مالیاتی باید چه ویژگیهایی داشته باشد؟
مطابق قانون مالیاتهای مستقیم، رأی هیأت باید موجه و مدلل باشد و نسبت به اعتراض مؤدی اظهارنظر کند.
در دستورالعمل دادرسی مالیاتی ۱۴۰۵ نیز برای نحوه رسیدگی و صدور رأی، جزئیات بیشتری پیشبینی شده است.
برای وکیل، بررسی رأی صادرشده به اندازه حضور در جلسه اهمیت دارد.
پس از دریافت رأی باید بررسی شود:
- - آیا هیأت به تمام جهات اعتراض پاسخ داده است؟
- - آیا مستندات اصلی مؤدی بررسی شدهاند؟
- - مبنای محاسبه مالیات مشخص است؟
- - استدلال رأی با نتیجه آن سازگار است؟
- - مقررات صحیح بر پرونده اعمال شدهاند؟
- - آیا نقص رسیدگی وجود دارد؟
- - آیا رأی قابلیت اعتراض در مرجع بعدی دارد؟
مرحله سوم: اعتراض به رأی هیأت بدوی و رسیدگی تجدیدنظر
بر اساس ماده ۲۴۷ قانون مالیاتهای مستقیم، رأی هیأت حل اختلاف مالیاتی بدوی اصولاً قطعی و لازمالاجراست؛ مگر اینکه در مهلت مقرر مورد اعتراض کتبی قرار گیرد.
این مهلت ۲۰ روز از تاریخ ابلاغ رأی است.
در صورت ثبت اعتراض در مهلت قانونی، پرونده برای رسیدگی به هیأت حل اختلاف مالیاتی تجدیدنظر ارسال میشود.
یکی از اشتباهات رایج در این مرحله، تکرار عین لایحه مرحله بدوی است.
اعتراض به رأی بدوی بهتر است «رأیمحور» باشد؛ یعنی علاوه بر اصل اختلاف مالیاتی، خود رأی صادرشده نیز تحلیل شود.
برای مثال:
- هیأت به کدام دلیل مؤدی پاسخ نداده است؟
- کدام سند نادیده گرفته شده است؟
- کدام استدلال رأی با قانون یا مستندات پرونده سازگار نیست؟
- آیا مأخذ مالیات بهدرستی تعیین شده است؟
این رویکرد میتواند کیفیت دفاع مالیاتی را به شکل محسوسی افزایش دهد.
جدول دوم؛ مهمترین مهلتهای دادرسی مالیاتی
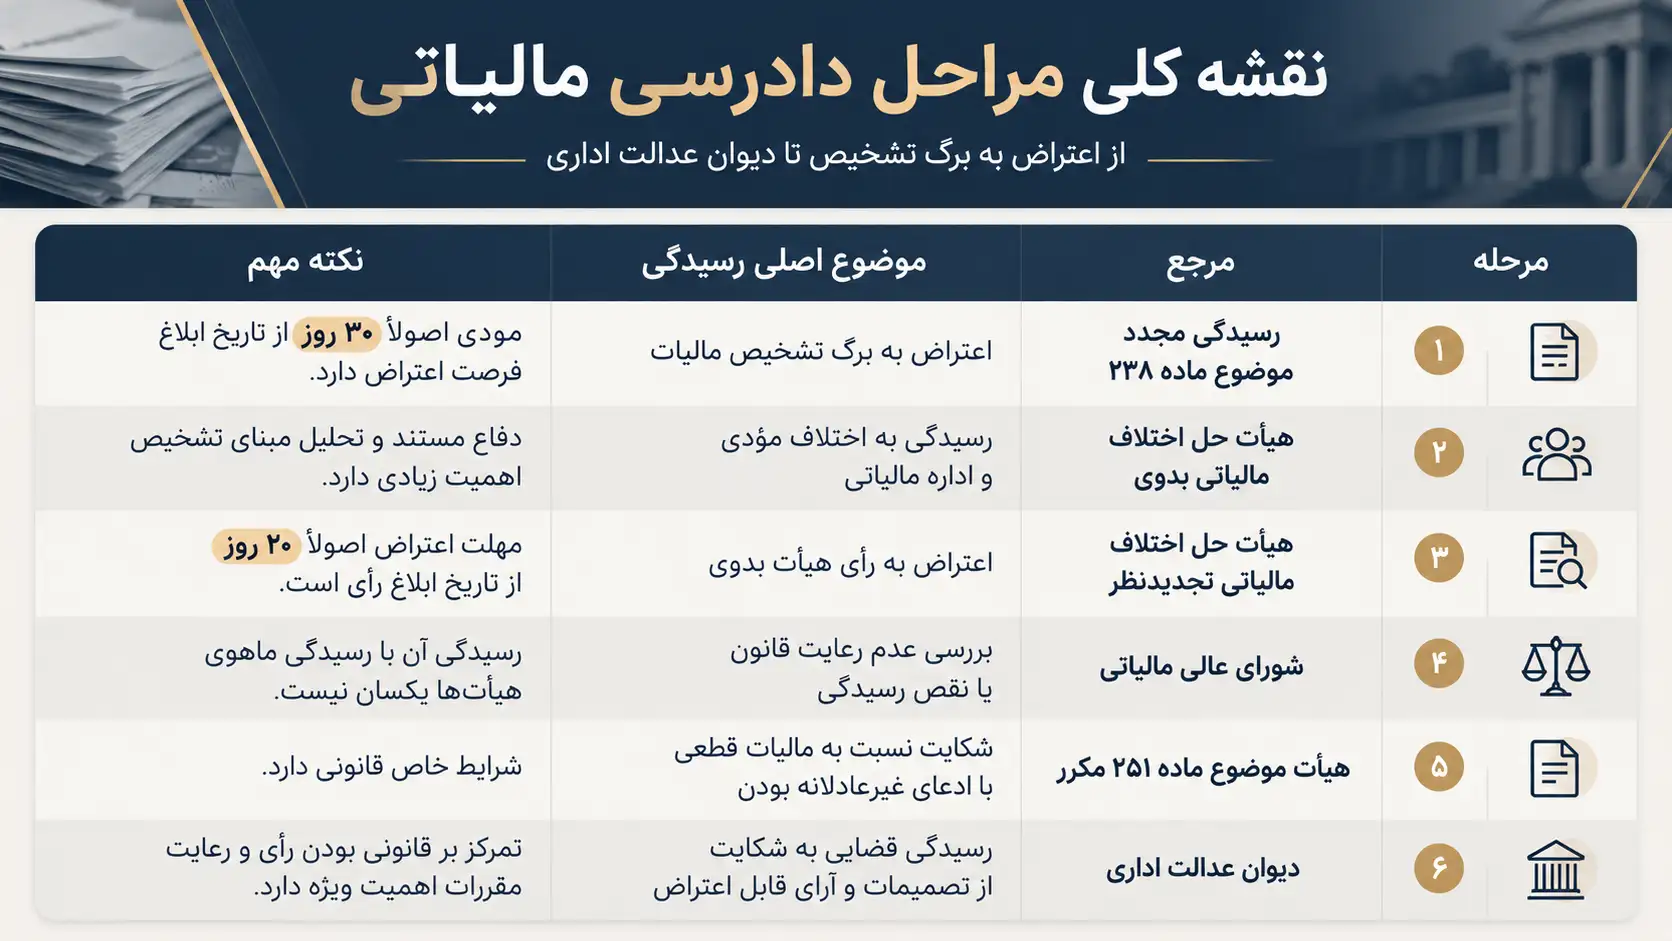
توجه: تعیین مبدأ و امکان استفاده از هر مسیر اعتراض باید با توجه به نوع رأی، نحوه ابلاغ و وضعیت خاص همان پرونده بررسی شود.
مرحله چهارم: شورای عالی مالیاتی
بعد از صدور رأی قطعی هیأت حل اختلاف مالیاتی تجدیدنظر، یکی از مسیرهای مهم قانونی، اعتراض به شورای عالی مالیاتی است.
بر اساس ماده ۲۵۱ اصلاحی قانون مالیاتهای مستقیم، مؤدی یا دادستان انتظامی مالیاتی میتوانند ظرف دو ماه از تاریخ ابلاغ رأی قطعی هیأت حل اختلاف مالیاتی تجدیدنظر، با استناد به:
عدم رعایت قوانین و مقررات موضوعه
یا
نقص رسیدگی
و با اعلام دلایل کافی، به شورای عالی مالیاتی اعتراض کرده و تجدید رسیدگی را درخواست کنند.
این موضوع یک نکته استراتژیک بسیار مهم دارد:
شکایت نزد شورای عالی مالیاتی نباید مانند لایحهای نوشته شود که قرار است دوباره تمام اختلاف ماهوی پرونده را از ابتدا بررسی کند.
در این مرحله باید بتوان ایراد حقوقی یا نقص رسیدگی را از اختلاف صرفاً ماهوی تفکیک کرد.
شورای عالی مالیاتی چه چیزی را بررسی میکند؟
در تنظیم اعتراض برای شورای عالی مالیاتی، سؤالاتی از این جنس اهمیت پیدا میکنند:
- - آیا هیأت مقررات حاکم بر پرونده را رعایت کرده است؟
- - آیا رأی بر مبنای قانونی صحیح صادر شده است؟
- - آیا رسیدگی ناقص بوده است؟
- - آیا هیأت به دلایل مؤثر توجه کرده است؟
- - آیا رأی از حیث استدلال و رعایت الزامات قانونی دچار ایراد است؟
بنابراین مهارت تحلیل رأی مالیاتی در این مرحله از اهمیت ویژهای برخوردار است.
اگر رأی در مرجع مربوط نقض و پرونده برای رسیدگی مجدد ارسال شود، موضوع حسب مقررات در هیأت حل اختلاف مالیاتی دیگر یا مرجع مقرر مجدداً رسیدگی خواهد شد.
هیأت موضوع ماده ۲۵۱ مکرر چیست؟
یکی دیگر از ظرفیتهای قانون مالیاتهای مستقیم، ماده ۲۵۱ مکرر است.
مطابق این ماده، درباره مالیاتهای قطعی موضوع قانون مالیاتهای مستقیم و مالیاتهای غیرمستقیمی که در مرجع دیگری قابل طرح نباشند، چنانچه مؤدی با استناد به مدارک و دلایل کافی مدعی غیرعادلانه بودن مالیات باشد و تقاضای تجدید رسیدگی کند، وزیر امور اقتصادی و دارایی میتواند پرونده را برای رسیدگی به هیأتی سهنفره ارجاع دهد.
بنابراین نباید ماده ۲۵۱ مکرر را با شورای عالی مالیاتی یا یک مرحله عادی تجدیدنظر اشتباه گرفت.
نوع ادعا، وضعیت قطعیت مالیات و امکان طرح موضوع در سایر مراجع در استفاده از این ظرفیت اهمیت دارد.
مرحله نهایی؛ شکایت مالیاتی در دیوان عدالت اداری
در بسیاری از پروندهها، دیوان عدالت اداری مهمترین مرجع قضایی خارج از ساختار اداری مالیاتی برای اعتراض به آرای قطعی مراجع مالیاتی محسوب میشود.
اما مراجعه به دیوان نیز به معنای رسیدگی دوباره و بدون محدودیت به تمام محاسبات مالیاتی نیست.
در تنظیم دادخواست باید دقیقاً مشخص شود:
- - رأی مورد شکایت کدام است؛
- - کدام قانون یا مقرره رعایت نشده است؛
- - چه نقصی در رسیدگی وجود دارد؛
- - تصمیم مورد اعتراض چگونه حقوق مؤدی را تحت تأثیر قرار داده است؛
- - و خواسته حقوقی شاکی دقیقاً چیست.
مطابق قانون دیوان عدالت اداری، مهلت تقدیم دادخواست نسبت به آراء و تصمیمات قطعی مراجع مشمول بند ۲ ماده ۱۰، برای اشخاص داخل کشور سه ماه و برای افراد مقیم خارج از کشور شش ماه از تاریخ ابلاغ رأی یا تصمیم قطعی است.
تفاوت شورای عالی مالیاتی با دیوان عدالت اداری چیست؟
یکی از پرسشهای مهم در دادرسی مالیاتی این است که آیا شورای عالی مالیاتی و دیوان عدالت اداری کارکرد یکسانی دارند؟
خیر.
شورای عالی مالیاتی یکی از مراجع تخصصی پیشبینیشده در ساختار قانون مالیاتهای مستقیم است و اعتراض موضوع ماده ۲۵۱ بر عدم رعایت قوانین و مقررات یا نقص رسیدگی استوار است.
دیوان عدالت اداری، در مقابل، یک مرجع قضایی است و صلاحیت آن بر اساس قانون دیوان عدالت اداری تعیین میشود.
در عمل، انتخاب مسیر اعتراض باید با توجه به رأی صادرشده، نوع ایراد، مرجع صادرکننده و خواسته مؤدی انجام شود.
مهمترین اشتباهات در دادرسی مالیاتی
بخش قابل توجهی از کیفیت یک پرونده دادرسی مالیاتی به تصمیمهایی مربوط است که پیش از جلسه رسیدگی گرفته میشوند.
از جمله اشتباهات مهم میتوان به موارد زیر اشاره کرد:
- - از دست دادن مهلت اعتراض مالیاتی؛
- - ثبت اعتراض کلی و بدون تعیین جهات اعتراض؛
- - ارائه انبوه اسناد بدون طبقهبندی؛
- - استناد به مقررات نامرتبط یا منسوخ؛
- - استفاده از یک لایحه ثابت در تمام مراحل;
- - عدم تفکیک ایراد شکلی از ماهوی؛
- - تکرار دفاعیات مرحله بدوی در تجدیدنظر بدون نقد رأی؛
- - طرح اعتراض ماهوی در مرجعی که صلاحیت آن ناظر بر نقض قانون یا نقص رسیدگی است؛
- - عدم بررسی نحوه ابلاغ اوراق مالیاتی؛
- - مشخص نکردن مبلغ مورد قبول و مبلغ مورد اختلاف؛
- - و بیتوجهی به ارتباط میان اسناد حسابداری و استدلال حقوقی.
لایحه دفاعیه مالیاتی چگونه تنظیم میشود؟
یک لایحه مالیاتی حرفهای الزاماً طولانیترین لایحه نیست.
لایحه باید به هیأت یا مرجع رسیدگیکننده نشان دهد:
- موضوع اختلاف چیست؟
- ادعای اداره مالیاتی چیست؟
- موضع مؤدی چیست؟
- دلیل مؤدی چیست؟
- مستند قانونی دفاع چیست؟
- در نهایت چه تصمیمی از مرجع رسیدگی درخواست میشود؟
ساختار پیشنهادی میتواند شامل این بخشها باشد:
-
۱. مشخصات پرونده و رأی یا برگ مورد اعتراض
شماره پرونده، دوره یا عملکرد مالیاتی، شماره برگ تشخیص یا رأی و تاریخ ابلاغ.
بدون حاشیه، منشأ اختلاف و مبلغ مورد اعتراض مشخص شود.
هر ایراد بهتر است در یک عنوان مستقل مطرح شود.
برای هر ادعا، مستند مرتبط ذکر شود.
ارتباط هر سند با ادعای مطرحشده توضیح داده شود.
مرجع رسیدگی باید دقیقاً بداند مؤدی چه تصمیمی را درخواست میکند.
وکیل مالیاتی فقط قانون مالیات نمیخواند
وکالت مالیاتی در نقطه تلاقی چند مهارت قرار دارد:
دانش حقوق مالیاتی، شناخت حسابداری و اسناد مالی، آیین دادرسی مالیاتی، تحلیل پرونده، تنظیم لایحه، استدلال حقوقی و توانایی دفاع در مراجع تخصصی.
ممکن است یک وکیل ماده ۲۳۸ یا ۲۵۱ قانون مالیاتهای مستقیم را بداند، اما هنگام مواجهه با یک پرونده واقعی با این سؤال روبهرو شود:
از میان دهها صفحه سند و گزارش مالیاتی، دقیقاً کدام ایراد باید محور دفاع قرار گیرد؟
پاسخ به این سؤال است که دانش نظری را به مهارت حرفهای تبدیل میکند.
از شناخت قانون تا دفاع واقعی در پروندههای مالیاتی
برای وکیلی که میخواهد بهصورت تخصصی وارد حوزه مالیات شود، شناخت مواد قانونی نقطه شروع است، نه پایان مسیر.
در دوره جامع وکیل حرفهای مالیاتی، هدف این است که وکیل علاوه بر شناخت ساختار حقوق مالیاتی، با منطق تحلیل پرونده، دادرسی مالیاتی، لایحهنویسی و فن دفاع مالیاتی نیز آشنا شود و بتواند آموختههای خود را در موقعیتهای واقعی حرفهای به کار بگیرد.
مشاهده دوره وکیل حرفهای مالیاتی فرنو
جمعبندی
دادرسی مالیاتی مسیری است که ممکن است از اعتراض به برگ تشخیص مالیات آغاز شود و بسته به شرایط پرونده تا هیأت حل اختلاف مالیاتی بدوی، هیأت تجدیدنظر، شورای عالی مالیاتی، هیأت موضوع ماده ۲۵۱ مکرر یا دیوان عدالت اداری ادامه پیدا کند.
در این مسیر، فقط دانستن اینکه «مرجع بعدی کجاست» کافی نیست.
وکیل باید بداند در هر مرحله:
- چه چیزی قابل اعتراض است؛
- مهلت قانونی چقدر است؛
- چه اسنادی اهمیت دارند؛
- لایحه چگونه باید تنظیم شود؛
- و مرجع رسیدگیکننده دقیقاً چه صلاحیتی دارد.
به همین دلیل دادرسی مالیاتی را باید ترکیبی از دانش قانون، تحلیل اسناد، شناخت آیین رسیدگی و مهارت دفاع حرفهای دانست.
 وکیل مینا خالقی
 ۰۹ مهر ۱۴۰۵
 اشتراک گذاری




.png)


