فرض کنید یک شرکت با برگ تشخیص مالیاتی چند میلیارد تومانی به دفتر شما مراجعه کرده است. مدیرعامل معتقد است بخش قابلتوجهی از مبلغ مطالبهشده اشتباه است و از شما میخواهد برای اعتراض و دفاع از حقوق شرکت اقدام کنید.
بهعنوان وکیل، احتمالاً با اصول دادرسی، تفسیر قوانین و تنظیم لوایح حقوقی آشنا هستید؛ اما آیا میدانید رسیدگی به چنین پروندهای را از کجا باید شروع کرد؟ چگونه میتوان ایرادات برگ تشخیص را شناسایی کرد؟ کدام اسناد در اثبات ادعا مؤثر هستند و اعتراض باید در چه مرجعی مطرح شود؟
اینجاست که اهمیت آموزش مالیات برای وکلا مشخص میشود.
حقوق مالیاتی حوزهای تخصصی در تقاطع حقوق عمومی، حقوق اقتصادی، حسابداری و دادرسی است. وکیلی که قصد فعالیت حرفهای در پروندههای مالیاتی را دارد، علاوه بر دانش عمومی حقوق، باید مقررات مالیاتی، اسناد مالی، تشریفات اعتراض و شیوه دفاع در مراجع اختصاصی مالیاتی را بشناسد.
در این راهنمای جامع از گروه حقوقی آموزشی فرنو، بررسی میکنیم که وکالت مالیاتی چیست، برای ورود به آن چه مهارتهایی ضروری است، یادگیری قوانین مالیاتی را از کجا باید آغاز کرد و چگونه میتوان با آموزش هدفمند، برای پذیرش و مدیریت پروندههای مالیاتی آماده شد.
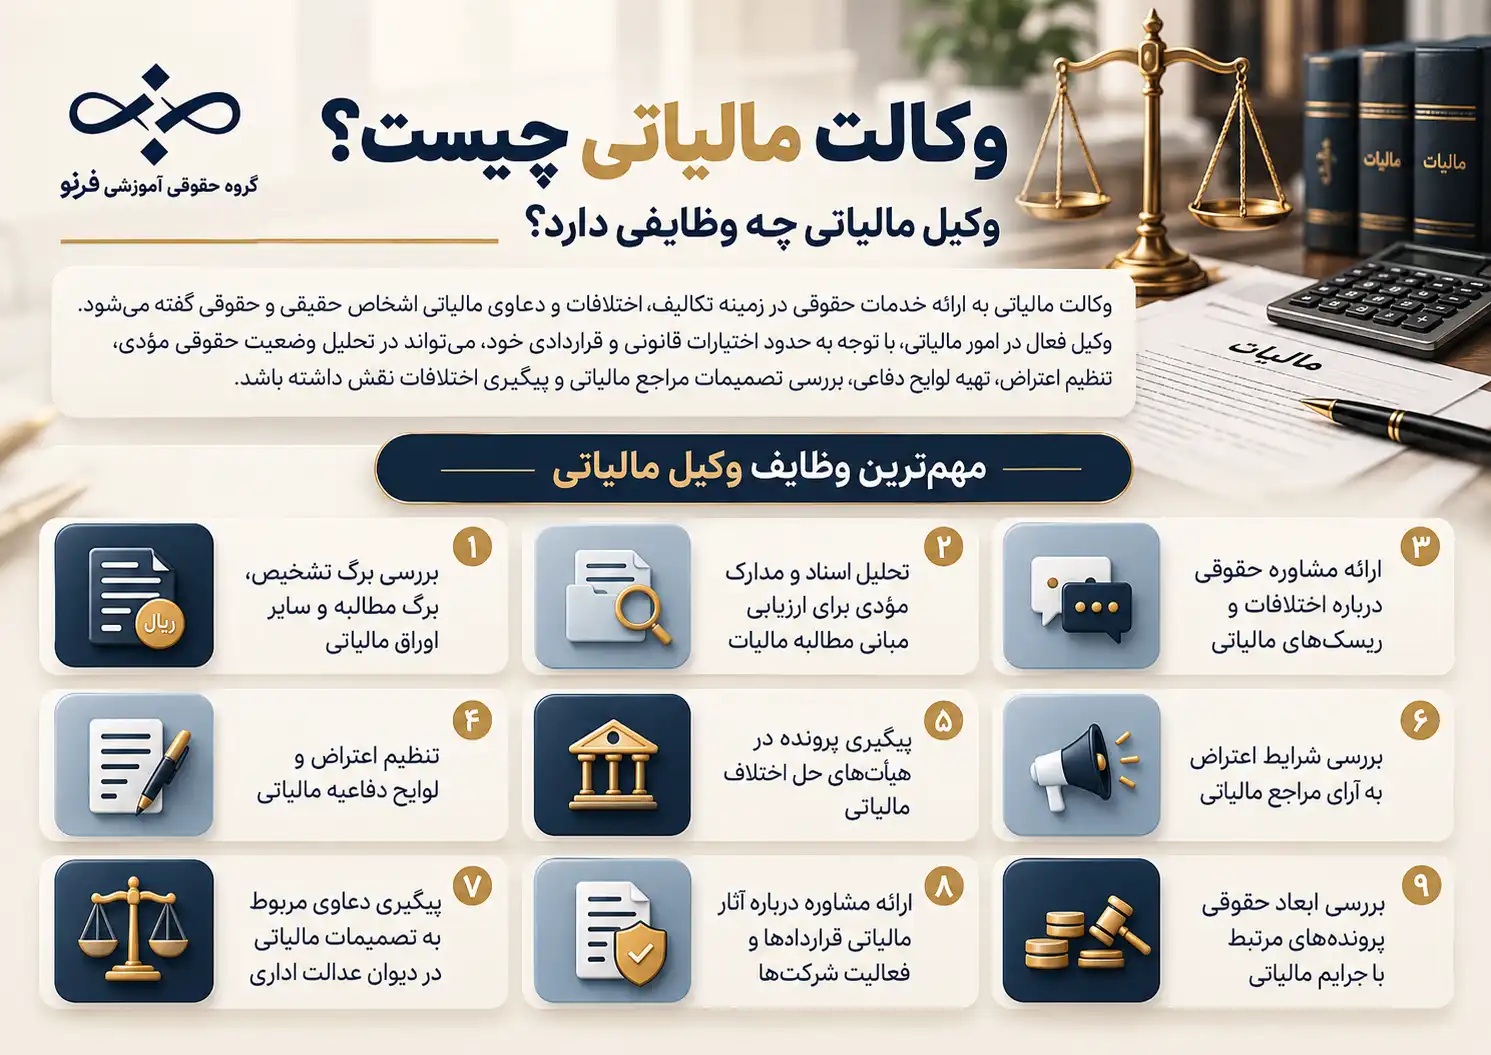
وکالت مالیاتی چیست و وکیل مالیاتی چه وظایفی دارد؟
وکالت مالیاتی به ارائه خدمات حقوقی در زمینه تکالیف، اختلافات و دعاوی مالیاتی اشخاص حقیقی و حقوقی گفته میشود.
وکیل فعال در امور مالیاتی، با توجه به حدود اختیارات قانونی و قراردادی خود، میتواند در تحلیل وضعیت حقوقی مؤدی، تنظیم اعتراض، تهیه لوایح دفاعی، بررسی تصمیمات مراجع مالیاتی و پیگیری اختلافات نقش داشته باشد.
برخی از مهمترین فعالیتهای وکیل مالیاتی عبارتاند از:
-
بررسی برگ تشخیص، برگ مطالبه و سایر اوراق مالیاتی
-
تحلیل اسناد و مدارک مؤدی برای ارزیابی مبانی مطالبه مالیات
-
ارائه مشاوره حقوقی درباره اختلافات و ریسکهای مالیاتی
-
تنظیم اعتراض و لوایح دفاعیه مالیاتی
-
پیگیری پرونده در هیأتهای حل اختلاف مالیاتی
-
بررسی شرایط اعتراض به آرای مراجع مالیاتی
-
پیگیری دعاوی مربوط به تصمیمات مالیاتی در دیوان عدالت اداری
-
ارائه مشاوره درباره آثار مالیاتی قراردادها و فعالیت شرکتها
-
بررسی ابعاد حقوقی پروندههای مرتبط با جرایم مالیاتی
باید توجه داشت که «وکیل مالیاتی» در کاربرد حرفهای، عنوانی برای شخص فعال در امور وکالت و دفاع مالیاتی است و نباید آن را بدون بررسی شرایط قانونی، معادل یک عنوان مستقل دارای مجوز اختصاصی تلقی کرد.
همچنین حدود اختیار نمایندگی و دفاع در هر مرجع، تابع قوانین و مقررات مربوط و مفاد وکالتنامه است.
چرا یادگیری حقوق مالیاتی برای وکلا اهمیت دارد؟
۱. ارتباط گسترده مالیات با فعالیتهای اقتصادی
مالیات محدود به شرکتهای بزرگ و واحدهای تجاری نیست. صاحبان مشاغل، اشخاص حقوقی، مالکان املاک، وراث و بسیاری از فعالان اقتصادی ممکن است با تکالیف یا اختلافات مالیاتی مواجه شوند.
در چنین شرایطی، آشنایی وکیل با حقوق مالیاتی میتواند دامنه خدمات حقوقی او را توسعه دهد.
۲. پیچیدگی و تغییرپذیری مقررات مالیاتی
قانون مالیاتهای مستقیم، قانون مالیات بر ارزش افزوده، قانون پایانههای فروشگاهی و سامانه مؤدیان، مقررات اجرایی و بخشنامههای مرتبط، مجموعهای از قواعد را تشکیل میدهند که شناخت ارتباط میان آنها برای مدیریت پرونده ضروری است.
وکیل باید علاوه بر مطالعه قوانین، اعتبار زمانی مقررات، اصلاحات قانونی و رویه مراجع رسیدگی را نیز بررسی کند.
۳. ضرورت دفاع حقوقی مستند
در اختلافات مالیاتی، آشنایی با مواد قانونی بهتنهایی کافی نیست.
برای مثال، اگر اختلاف بر سر ماهیت یک تراکنش بانکی باشد، وکیل باید بتواند منشأ وجه، رابطه حقوقی طرفین، اسناد مرتبط و مبنای قانونی مطالبه مالیات را بررسی کند.
دفاع مؤثر مستلزم ارتباط منطقی میان ادعا، دلیل، مستند قانونی و خواسته مؤدی است.
۴. امکان توسعه تخصص حرفهای
آموزش حقوق مالیاتی ویژه وکلا میتواند زمینه فعالیت تخصصی در دعاوی مالیاتی شرکتها، املاک، ارث، ارزش افزوده و سایر اختلافات را فراهم کند.
البته موفقیت حرفهای و میزان درآمد به عواملی مانند تجربه، کیفیت خدمات، اعتبار حرفهای، شرایط بازار و توانایی مدیریت پرونده وابسته است و صرف گذراندن یک دوره آموزشی، تضمینکننده نتیجه نیست.
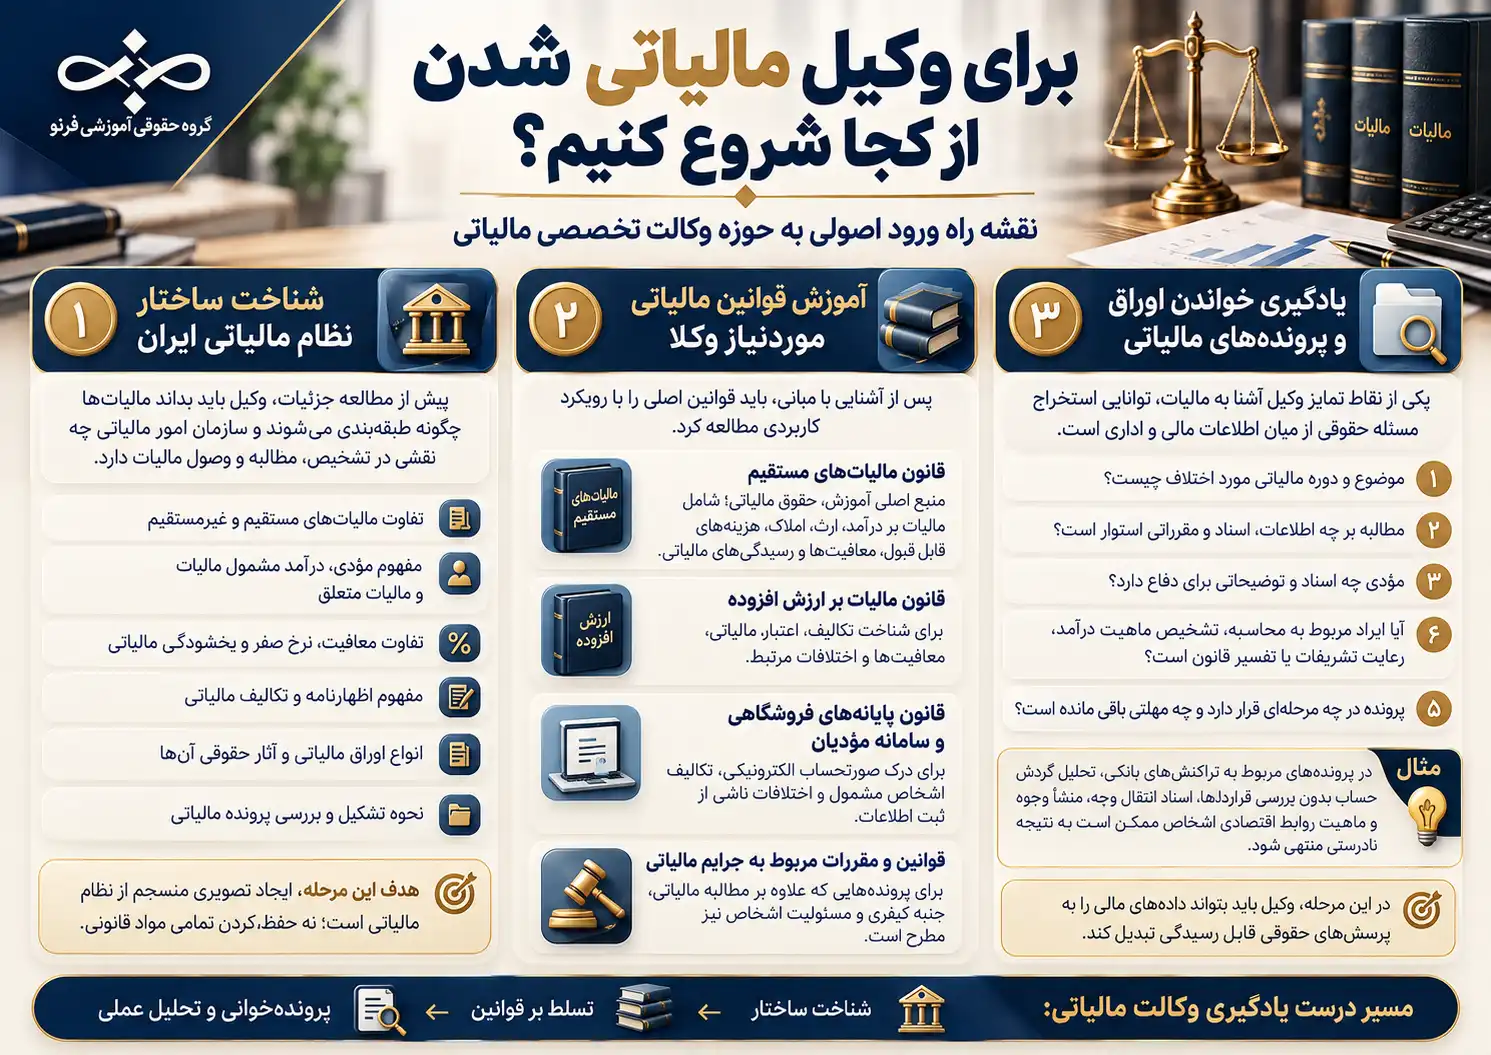
برای وکیل مالیاتی شدن از کجا شروع کنیم؟
برای ورود اصولی به این حوزه، بهتر است یادگیری در چند مرحله انجام شود.
مرحله اول: شناخت ساختار نظام مالیاتی ایران
پیش از مطالعه جزئیات، وکیل باید بداند مالیاتها چگونه طبقهبندی میشوند و سازمان امور مالیاتی چه نقشی در تشخیص، مطالبه و وصول مالیات دارد.
موضوعات پیشنهادی برای شروع عبارتاند از:
-
تفاوت مالیاتهای مستقیم و غیرمستقیم
-
مفهوم مؤدی، درآمد مشمول مالیات و مالیات متعلق
-
تفاوت معافیت، نرخ صفر و بخشودگی مالیاتی
-
مفهوم اظهارنامه و تکالیف مالیاتی
-
انواع اوراق مالیاتی و آثار حقوقی آنها
-
نحوه تشکیل و بررسی پرونده مالیاتی
هدف این مرحله، ایجاد تصویری منسجم از نظام مالیاتی است؛ نه حفظکردن تمامی مواد قانونی.
مرحله دوم: آموزش قوانین مالیاتی موردنیاز وکلا
پس از آشنایی با مبانی، باید قوانین اصلی را با رویکرد کاربردی مطالعه کرد.
این قانون از منابع اساسی آموزش حقوق مالیاتی است و موضوعاتی مانند مالیات بر درآمد اشخاص حقیقی و حقوقی، مالیات بر ارث، مالیات املاک، هزینههای قابل قبول، معافیتها و رسیدگیهای مالیاتی را دربرمیگیرد.
برای وکیل، صرف شناخت موضوع مالیات کافی نیست؛ او باید بداند هر حکم قانونی چگونه بر وضعیت موکل و امکان اعتراض یا دفاع اثر میگذارد.
- قانون مالیات بر ارزش افزوده
اختلافات مربوط به مالیات و عوارض ارزش افزوده، اعتبار مالیاتی، معافیتها و تکالیف قانونی مؤدیان از موضوعاتی هستند که میتوانند نیازمند بررسی تخصصی باشند.
- قانون پایانههای فروشگاهی و سامانه مؤدیان
آشنایی با صورتحساب الکترونیکی، تکالیف اشخاص مشمول، آثار اطلاعات ثبتشده و اختلافات ناشی از آن برای وکلای فعال در امور شرکتها و کسبوکارها اهمیت دارد.
- قوانین و مقررات مربوط به جرایم مالیاتی
در برخی پروندهها، اختلاف از یک مطالبه مالیاتی فراتر میرود و موضوع مسئولیت کیفری مطرح میشود. در این وضعیت، تشخیص دقیق ارکان قانونی جرم، مسئولیت اشخاص و نوع دفاع ضروری است.
مرحله سوم: یادگیری خواندن اوراق و پروندههای مالیاتی
یکی از نقاط تمایز وکیل آشنا به مالیات، توانایی استخراج مسئله حقوقی از میان اطلاعات مالی و اداری است.
در بررسی یک پرونده باید مشخص شود:
-
موضوع و دوره مالیاتی مورد اختلاف چیست؟
-
مطالبه بر چه اطلاعات، اسناد و مقرراتی استوار است؟
-
مؤدی چه اسناد و توضیحاتی برای دفاع دارد؟
-
آیا ایراد مربوط به محاسبه، تشخیص ماهیت درآمد، رعایت تشریفات یا تفسیر قانون است؟
-
پرونده در چه مرحلهای قرار دارد و چه مهلتی باقی مانده است؟
برای مثال، در پروندهای مربوط به تراکنشهای بانکی، تحلیل گردش حساب بدون بررسی قراردادها، اسناد انتقال وجه، منشأ وجوه و ماهیت روابط اقتصادی اشخاص ممکن است به نتیجه نادرستی منتهی شود.
در این مرحله، وکیل باید بتواند دادههای مالی را به پرسشهای حقوقی قابل رسیدگی تبدیل کند.
آیا وکیل مالیاتی باید حسابداری بلد باشد؟
یکی از پرسشهای متداول وکلا این است که آیا برای ورود به پروندههای مالیاتی باید حسابدار حرفهای باشند؟
پاسخ کوتاه این است: خیر؛ اما آشنایی کاربردی با مفاهیم حسابداری ضروری است.
وظیفه اصلی وکیل، تحلیل حقوقی موضوع، شناسایی ادله، طراحی استراتژی دفاع و پیگیری امور در حدود اختیارات قانونی است. بااینحال، بدون شناخت اولیه اسناد و اصطلاحات مالی، درک بسیاری از اختلافات مالیاتی دشوار میشود.
مفاهیمی که پیشنهاد میشود وکیل با آنها آشنا باشد عبارتاند از:
-
درآمد، هزینه، سود و زیان
-
صورتهای مالی و دفاتر تجاری
-
اسناد حسابداری و صورتحسابها
-
هزینههای قابل قبول مالیاتی
-
تفاوت گردش حساب با درآمد
-
مغایرت اطلاعات مالی و اسناد ارائهشده
-
ارتباط اسناد مالی با ادعاهای طرفین اختلاف
برای محاسبات پیچیده یا بررسیهای تخصصی حسابداری نیز میتوان از همکاری حسابدار، حسابرس یا کارشناس مالیاتی استفاده کرد.
در واقع، هدف آموزش حسابداری برای وکلا، تبدیل آنها به حسابدار نیست؛ هدف این است که زبان اسناد مالی را بفهمند و بتوانند از آن در تحلیل حقوقی استفاده کنند.
آموزش دادرسی مالیاتی؛ از اعتراض تا دفاع تخصصی
یکی از مهمترین بخشهای آموزش مالیات برای وکلا، شناخت مراحل دادرسی مالیاتی است.
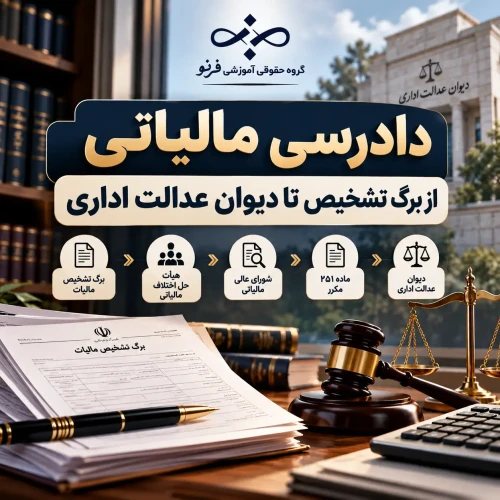
دادرسی مالیاتی مجموعهای از فرآیندهای قانونی رسیدگی به اعتراضات و اختلافات مالیاتی است که بسته به نوع موضوع و مرحله پرونده، میتواند نزد مراجع مختلف مطرح شود.
اعتراض به برگ تشخیص مالیات
مطابق ماده ۲۳۸ قانون مالیاتهای مستقیم، در موارد مشمول این ماده، مؤدی یا وکیل تامالاختیار او میتواند ظرف ۳۰ روز از تاریخ ابلاغ برگ تشخیص، با ارائه دلایل و مستندات، درخواست رسیدگی مجدد کند.
رعایت موعد اعتراض از نخستین اقداماتی است که باید هنگام پذیرش پرونده بررسی شود.
همچنین باید نوع برگ ابلاغشده و مقررات خاص حاکم بر آن مشخص شود؛ زیرا همه اختلافات مالیاتی الزاماً از یک مسیر واحد پیروی نمیکنند.
رسیدگی در هیأتهای حل اختلاف مالیاتی
در پروندههایی که اختلاف از مسیر قانونی مربوط به هیأت حل اختلاف پیگیری میشود، وکیل باید با صلاحیت مرجع، تشریفات رسیدگی، مستندات قابل ارائه و نحوه دفاع آشنا باشد.
تنظیم دفاعیه در این مرحله باید بر ایرادات مؤثر و مستندات قابل ارزیابی متمرکز باشد.
رسیدگی در مراجع قانونی دیگر
بسته به موضوع پرونده، شرایط و مرحله رسیدگی، امکان مراجعه به مراجع دیگری مانند شورای عالی مالیاتی، هیأت موضوع ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم یا هیأت موضوع ماده ۲۱۶ مطرح میشود.
این مراجع صلاحیتها و شرایط یکسانی ندارند و نمیتوان مراجعه به آنها را مراحل الزامی و پشتسرهم تمام پروندههای مالیاتی دانست.
اعتراض در دیوان عدالت اداری
برخی تصمیمات و آرای مالیاتی، در حدود صلاحیت قانونی دیوان عدالت اداری، قابلیت شکایت دارند.
در این مرحله، تشخیص ماهیت تصمیم مورد اعتراض، جهت قانونی شکایت، مرجع صالح و مهلت مقرر اهمیت دارد.
برای مطالعه تخصصیتر این موضوع، پیشنهاد میکنیم مقاله دادرسی مالیاتی چیست؟ مراحل اعتراض از برگ تشخیص تا دیوان را در سایت فرنو مطالعه کنید.
لایحهنویسی مالیاتی؛ مهارتی فراتر از استناد به قانون
لایحه مالیاتی باید اختلاف را به زبان روشن حقوقی بیان کند و نشان دهد چرا مطالبه یا تصمیم مورد اعتراض، بر اساس مستندات و مقررات قابل ایراد است.
یک دفاعیه مؤثر معمولاً شامل بخشهای زیر است:
-
معرفی موضوع پرونده و تصمیم مورد اعتراض
-
تبیین مختصر سوابق و وقایع مؤثر
-
شناسایی ایرادات شکلی و ماهوی
-
ارائه دلایل و مستندات مرتبط با هر ایراد
-
استناد به قوانین و مقررات معتبر
-
بیان نتیجه مورد درخواست از مرجع رسیدگی
نمونه فرضی:
شرکتی مدعی است بخشی از وجوه واریزی به حساب بانکی آن، بازپرداخت تسهیلات یا انتقال وجه ناشی از روابط غیردرآمدی بوده است؛ درحالیکه این مبالغ در رسیدگی مالیاتی بهعنوان درآمد احتمالی مورد توجه قرار گرفتهاند.
در چنین پروندهای، وکیل نباید صرفاً اعلام کند که تمامی واریزیها درآمد نیستند. بلکه لازم است ماهیت تراکنشهای مورد اختلاف، قراردادها، اسناد بانکی، دفاتر و سایر مدارک بررسی و ادعای مؤدی بهصورت مستند ارائه شود.
نتیجه دفاع نیز به محتویات پرونده، کیفیت اسناد، مبنای تشخیص و نظر مرجع صالح بستگی خواهد داشت.
کدام پروندههای مالیاتی برای وکلا مناسبترند؟
انتخاب زمینه تخصصی بهتر است بر اساس سابقه حقوقی وکیل، مهارتهای موجود و نوع پروندههایی انجام شود که امکان مطالعه و تجربه عملی آنها وجود دارد.
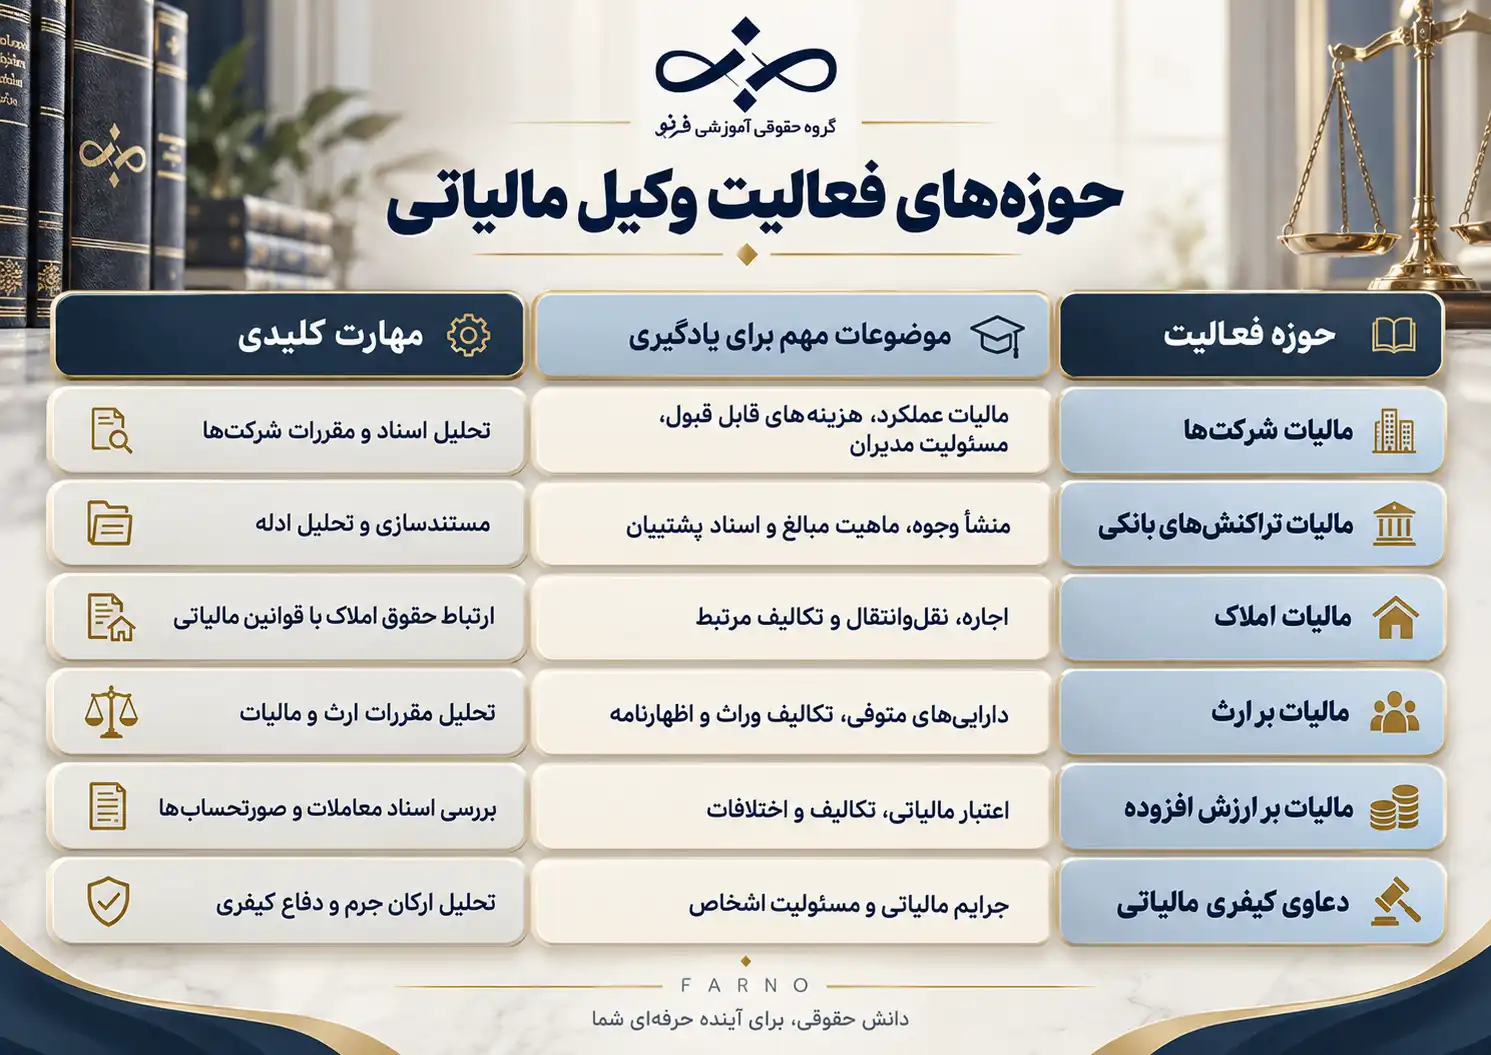
برای مطالعه بیشتر درباره برخی حوزههای تخصصی، این مطالب فرنو قابل استفادهاند:
چگونه برای پذیرش اولین پرونده مالیاتی آماده شویم؟
برای شروع فعالیت در وکالت مالیاتی، بهتر است مسیر آموزش تنها به مطالعه منابع نظری محدود نشود.
یک برنامه کاربردی میتواند چنین باشد:
ابتدا قوانین مالیاتی اصلی و ساختار مراجع رسیدگی را بشناسید. مطالعه مواد قانونی باید با طرح پرسشهای عملی همراه باشد.
- گام دوم: بررسی نمونه اوراق
انواع برگ تشخیص، برگ مطالبه و آرای مالیاتی را بررسی کنید. تلاش کنید مبنای تصمیم، مستندات و امکان اعتراض را تشخیص دهید.
- گام سوم: تحلیل پروندههای آموزشی
با استفاده از پروندههای فرضی یا نمونههای واقعیِ مجاز و فاقد اطلاعات محرمانه، تمرین کنید که چگونه مسئله حقوقی را از اطلاعات مالی استخراج کنید.
- گام چهارم: تمرین تنظیم لایحه
برای مسائل مشخص، متن اعتراض و لایحه تنظیم کنید و آن را از نظر ساختار، استدلال، مستندات و خواسته مورد ارزیابی قرار دهید.
- گام پنجم: یادگیری دفاع در مراجع مالیاتی
با تشریفات رسیدگی، نحوه ارائه مستندات، بیان شفاهی استدلالها و پیگیری نتیجه آشنا شوید.
- گام ششم: ورود تدریجی به پروندههای عملی
پذیرش مسئولیت پرونده باید متناسب با میزان تسلط، پیچیدگی اختلاف، امکانات بررسی اسناد و توانایی پیگیری صحیح آن انجام شود.
دوره وکیل حرفهای مالیاتی فرنو؛ آموزش پروندهمحور حقوق مالیاتی
یادگیری پراکنده قوانین میتواند برای آشنایی اولیه مفید باشد؛ اما بسیاری از وکلا برای ورود حرفهای به این حوزه، به مسیر آموزشی منظم و مرتبط با نیازهای واقعی وکالت احتیاج دارند.
گروه حقوقی آموزشی فرنو با همین رویکرد، دوره جامع وکیل حرفهای مالیاتی را برای وکلا، کارآموزان و علاقهمندان به فعالیت تخصصی در امور مالیاتی ارائه کرده است.
این دوره با بیش از ۳۵ ساعت آموزش تخصصی، مباحث حقوق مالیاتی را با تأکید بر شناخت پرونده، تحلیل اختلاف و مهارتهای دفاعی پوشش میدهد.
چه موضوعاتی در دوره آموزش داده میشود؟
بر اساس سرفصلهای اعلامشده در صفحه رسمی دوره فرنو، محورهای اصلی عبارتاند از:
-
ظرفیت وکالت در امور مالیاتی
-
مالیاتشناسی و شناخت نظام مالیاتی
-
قانون مالیاتهای مستقیم
-
مراجع حل اختلاف مالیاتی
-
ادله اثبات و لایحهنویسی مالیاتی
-
اوراقشناسی و پروندهخوانی
-
مالیات ملک و ارث
-
اعتراض به آرای قطعی در دیوان عدالت اداری
-
بررسی پروندههای مرتبط با جرم فرار مالیاتی
-
مالیات بر عایدی سرمایه
-
تحلیل عملی پروندههای مالیاتی
آشنایی با اساتید دوره
از جمله مدرسان معرفیشده در دوره میتوان به دکتر سید حمیدرضا موسوی، استاد فرشید رستگار، استاد احمد غفارزاده، استاد امید یاهو، استاد سیدعلی بنیهاشمی، استاد محسن شریفی، استاد سیدعلی سرحدی و وکیل مهرداد باقری اشاره کرد.
ترکیب موضوعات و تخصصهای مدرسان، امکان آشنایی با جنبههای مختلف حقوقی و عملی پروندههای مالیاتی را برای دانشپذیران فراهم میکند.
این دوره برای چه کسانی مناسب است؟
دوره وکیل حرفهای مالیاتی فرنو میتواند برای وکلایی که قصد توسعه تخصص خود در امور مالیاتی را دارند، کارآموزان علاقهمند به یادگیری حوزههای تخصصی، وکلای فعال در دعاوی شرکتها و املاک و مشاوران حقوقی کسبوکارها مفید باشد.
مزیت اصلی رویکرد آموزشی دوره، پیوند دادن مفاهیم حقوقی با مهارتهایی مانند پروندهخوانی، تحلیل اسناد، تشخیص مرجع صالح و تنظیم دفاعیه است.
برای آشنایی دقیق با سرفصلها، شرایط فعلی دسترسی و ثبت درخواست مشاوره، به صفحه دوره جامع وکیل حرفهای مالیاتی فرنو مراجعه کنید.
همچنین میتوانید پیش از تصمیمگیری، نمونه تدریس رایگان دوره وکیل حرفهای مالیاتی را مشاهده کنید.
منابع رایگان برای شروع یادگیری مالیات
اگر هنوز مطمئن نیستید که وکالت مالیاتی زمینه مناسبی برای توسعه فعالیت حرفهای شماست، پیشنهاد میشود ابتدا از آموزشهای مقدماتی و رایگان استفاده کنید.
فرنو در کنار دوره تخصصی خود، منابع آموزشی مرتبطی نیز در اختیار علاقهمندان قرار داده است:
این محتواها میتوانند برای آشنایی اولیه با موضوعات کاربردی و انتخاب مسیر یادگیری مناسب مفید باشند.
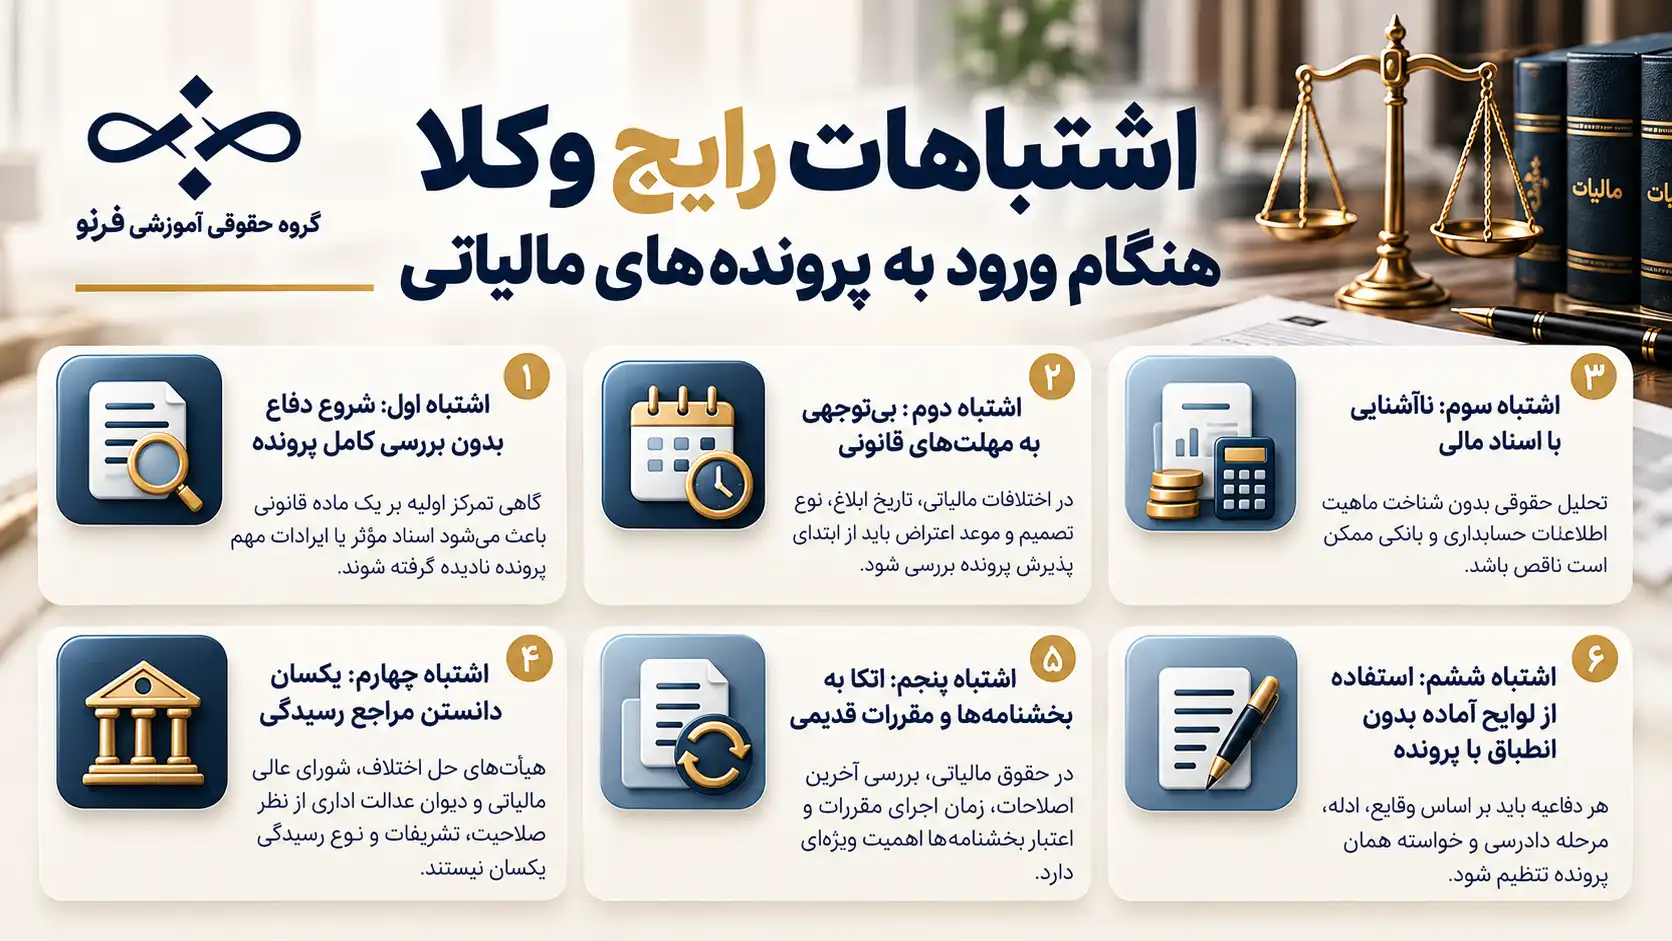
اشتباهات رایج وکلا هنگام ورود به پروندههای مالیاتی
- اشتباه اول: شروع دفاع بدون بررسی کامل پرونده
گاهی تمرکز اولیه بر یک ماده قانونی باعث میشود اسناد مؤثر یا ایرادات مهم پرونده نادیده گرفته شوند.
- اشتباه دوم: بیتوجهی به مهلتهای قانونی
در اختلافات مالیاتی، تاریخ ابلاغ، نوع تصمیم و موعد اعتراض باید از ابتدای پذیرش پرونده بررسی شود.
- اشتباه سوم: ناآشنایی با اسناد مالی
تحلیل حقوقی بدون شناخت ماهیت اطلاعات حسابداری و بانکی ممکن است ناقص باشد.
- اشتباه چهارم: یکسان دانستن مراجع رسیدگی
هیأتهای حل اختلاف، شورای عالی مالیاتی و دیوان عدالت اداری از نظر صلاحیت، تشریفات و نوع رسیدگی یکسان نیستند.
- اشتباه پنجم: اتکا به بخشنامهها و مقررات قدیمی
در حقوق مالیاتی، بررسی آخرین اصلاحات، زمان اجرای مقررات و اعتبار بخشنامهها اهمیت ویژهای دارد.
- اشتباه ششم: استفاده از لوایح آماده بدون انطباق با پرونده
هر دفاعیه باید بر اساس وقایع، ادله، مرحله دادرسی و خواسته همان پرونده تنظیم شود.
جمعبندی؛ از شناخت قوانین تا مهارت دفاع مالیاتی
ورود به حوزه وکالت مالیاتی با حفظ مواد قانونی آغاز نمیشود و با مطالعه چند بخشنامه نیز کامل نخواهد شد.
وکیل برای فعالیت تخصصی در این زمینه باید بتواند مقررات مالیاتی را تفسیر کند، اسناد مالی را بفهمد، مسئله حقوقی را تشخیص دهد، مسیر مناسب رسیدگی را انتخاب کند و دفاع خود را بر پایه ادله و مستندات معتبر تنظیم کند.
اگر قصد دارید حقوق مالیاتی را به یکی از زمینههای تخصصی فعالیت خود تبدیل کنید، بهتر است یادگیری را با شناخت مبانی آغاز کنید و سپس بهصورت هدفمند به سراغ پروندهخوانی، دادرسی مالیاتی و مهارتهای دفاعی بروید.
دوره جامع وکیل حرفهای مالیاتی فرنو یکی از مسیرهای آموزشی طراحیشده برای همین هدف است که تلاش میکند دانش حقوق مالیاتی را به مهارتهای قابل استفاده در فعالیت حرفهای وکیل پیوند دهد.
برای مشاهده سرفصلهای کامل، نمونه تدریس اساتید و بررسی شرایط شرکت در دوره، به صفحه اختصاصی وکیل حرفهای مالیاتی فرنو مراجعه کنید.
این مقاله با هدف آموزش عمومی حقوق مالیاتی تهیه شده است. در پروندههای واقعی، بررسی آخرین اصلاحات قانونی، مقررات خاص، مهلتهای اعتراض و اسناد پرونده ضروری است.
 وکیل مینا خالقی
 ۲۸ مهر ۱۴۰۵
 اشتراک گذاری


.png)


